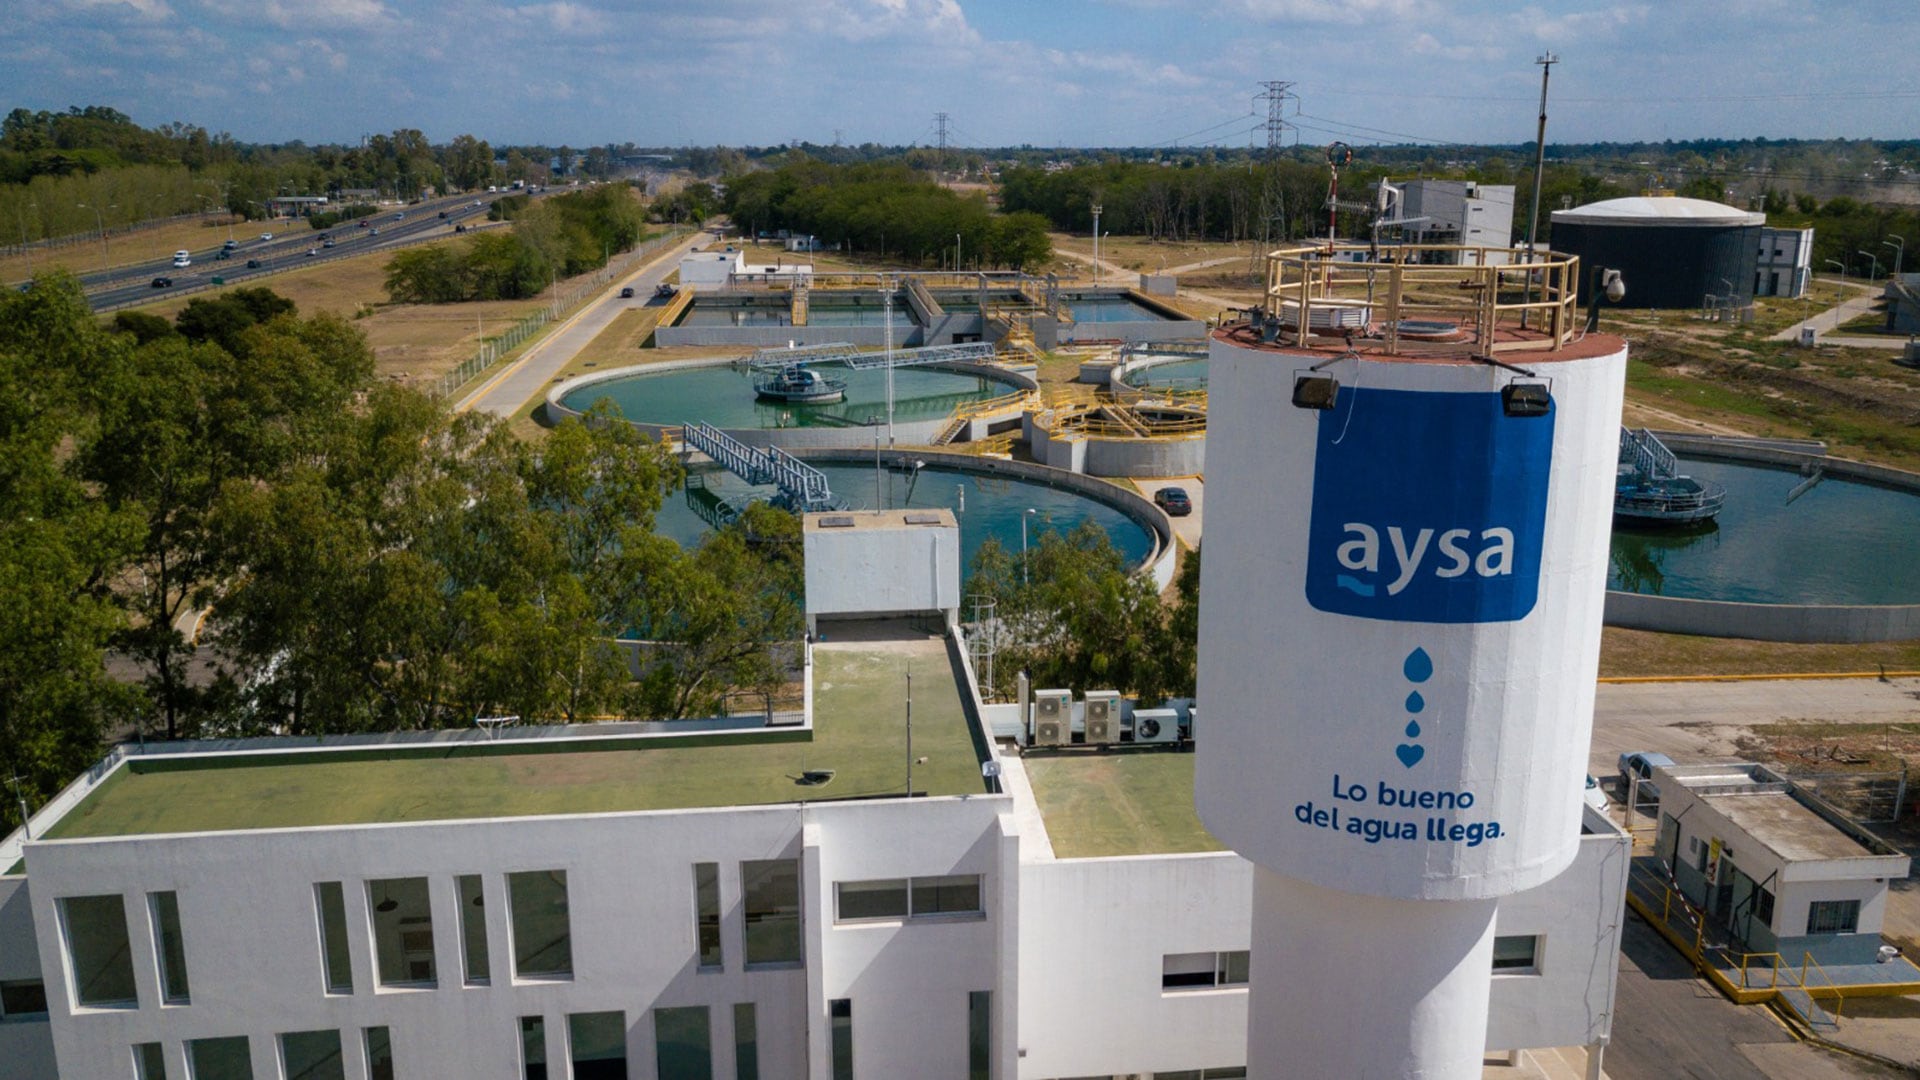

Este martes se conocieron los dos consorcios que están en carrera para quedarse con, al menos, el 90% de las acciones de Agua y Saneamientos Argentinos (Aysa), la empresa estatal que brinda el servicio a unas 14 millones de personas en la Ciudad de Buenos Aires y el Conurbano bonaerense.
En el marco de la licitación que lanzó el Gobierno nacional, dos grupos encabezados por empresas locales presentaron sus ofertas técnicas y ahora avanzan hacia la etapa definitoria del proceso: la propuesta económica por el paquete accionario que el Estado nacional conserva dentro de la compañía.
El presidente de la empresa, Alejo Maxit, quien además ocupó la presidencia de la Administración de Infraestructuras Ferroviarias (Adif) en 2024, antes de asumir al frente de Aysa, reveló en un encuentro con la prensa del que participó Infobae cómo será el contrato de concesión previsto por 30 años y prorrogable por otra década, los objetivos -en materia de obras, servicios y estándares operativos- que se les fijaron a los eventuales nuevos dueños, y las actualizaciones tarifarias, que ya están previstas para el primer lustro de la concesión privada.
“El objetivo del proceso es la venta del 90% de las acciones del Estado argentino que tiene en Aysa”, resumió Maxit, quien remarcó que la decisión responde a un mandato de la Ley Bases: “Es una definición política de que Aysa tenía que ser privatizada, es la decisión que tomó el Presidente. Es un compromiso que él tenía y que nos ocupamos de ejecutarlo”.
Quiénes son los dos consorcios que pasaron el filtro técnico
De los 17 interesados que se habían registrado para participar del proceso, apenas ocho —agrupados en dos consorcios— lograron cumplir con los requisitos técnicos exigidos en el pliego licitatorio.
Uno de esos grupos está encabezado por la brasileña Arcos Saneamento e Participações, del Grupo Equipav, designada como operador técnico, junto a las firmas argentinas Rowing y Transclor, y el vehículo de inversión PHX Aqua AR B.V. Transclor pertenece a Mauricio Filiberti, único proveedor del policloruro de aluminio que usa Aysa para potabilizar el agua desde 2009. Filiberti –desde cuyo entorno aseguraron que su participación en el consorcio es minoritaria– es además, socio de Daniel Vila y José Luis Manzano en el control accionario de Edenor, la mayor distribuidora eléctrica del país, quien se acaba de quedar también con mayoría accionaria que vendió YPF en Metrogas, la mayor distribuidora de gas del AMBA.
El segundo consorcio está liderado por el Grupo Roggio, dueño de Aguas Cordobesas y Aguas de Corrientes, y el respaldo técnico de la israelí Mekorot y la japonesa Marubeni. El Grupo Roggio, a través de su unidad Benito Roggio Transporte, controla también Emova Movilidad —la ex Metrovías—, operadora de las líneas de subte y del premetro porteño desde 1994.
Maxit explicó que el pliego estableció condiciones exigentes para filtrar a los oferentes: cada consorcio debía contar con un operador técnico con experiencia comprobada en servicios de agua y saneamiento con poblaciones, y ese operador debía tener una participación mínima del 15% dentro del consorcio. “Buscarle una novia a una empresa con las características que tiene Aysa es super complejo”, señaló, y comparó el proceso con otras privatizaciones de agua en la región donde también quedaron pocos oferentes al final del camino, como en Corsan, la empresa estatal de agua de Río Grande do Sul, en Brasil, privatizada en 2023 tras un proceso con un solo postor.
De los 17 registrados originales, nueve no lograron avanzar porque no consiguieron cerrar un consorcio con las credenciales técnicas requeridas, pese a haber accedido al data room virtual donde se volcó toda la información de la empresa y se respondieron más de 700 preguntas de los interesados.
Qué se vende y cómo se decide el ganador
El propio pliego resalta que, en realidad, no se está vendiendo la infraestructura de Aysa como activo, sino la totalidad de las acciones que el Estado nacional tiene en una sociedad anónima que continúa en marcha, con el mismo CUIT y los mismos compromisos previos.
“Es una empresa en marcha que tiene como subyacente el contrato de concesión, ese es el valor”, explicó el funcionario. Aysa está compuesta en un 90% por acciones del Estado nacional y en un 10% por acciones de los empleados; lo que se pone en venta es la porción estatal completa.
El mecanismo de definición del ganador es, según describió Maxit, relativamente simple una vez superado el filtro técnico: no se compite con un plan de inversión propio ni con una propuesta de tarifa, porque ambos elementos ya están fijados de antemano en el contrato de concesión. La única variable de competencia es el precio que cada consorcio ofrece por el paquete accionario. Existe además un valor de referencia, calculado por el Banco de Inversión y Comercio Exterior (BICE), que permanece encriptado hasta el momento de la apertura de sobres y que funciona como parámetro indicativo, no vinculante, para la comisión evaluadora. Diferentes trascendidos ubican las expectativas del Ministerio de Economía en torno a los USD 500 millones.
“Una vez que pasó la parte técnica, los oferentes están en igualdad de condiciones”, afirmó Maxit al describir que, superada la instancia de evaluación técnica, la experiencia previa de cada consorcio deja de pesar y la adjudicación queda en manos exclusivamente del monto ofrecido. “Gana el más alto”, sintetizó el funcionario, ingeniero industrial del ITBA con paso previo por Telefónica de Argentina, el Gobierno de la Ciudad de Buenos Aires y la Administración Nacional de la Seguridad Social (Anses).
Cómo quedará la tarifa en los próximos años
Sobre el aspecto que genera más expectativa entre los usuarios, Maxit indicó que la proporción del gasto en agua y saneamiento dentro de la canasta familiar es hoy la más baja de América Latina y que esa relación se mantendrá durante el primer ciclo tarifario, que corre desde 2027 hasta 2031. “No va a significar que en los próximos cinco años nuestros clientes sufran una situación estresante en términos de costo del servicio de agua y saneamiento”, sostuvo.
“Es una definición política de que Aysa tenía que ser privatizada, es la decisión que tomó el Presidente”.
Según el Observatorio de Tarifas y Subsidios del IIEP, la factura promedio de agua sin subsidios en el AMBA alcanzó $42.975 en agosto de 2026, equivalente al 14,8% de la canasta mensual de servicios públicos y al 2,2% del salario promedio registrado (estimado en $1,9 millones).
En términos concretos, esto significa que la factura no quedará congelada entre 2027 y 2031, pero tampoco habrá una revisión integral de la tarifa en ese lapso. El contrato prevé dos mecanismos de ajuste: por un lado, actualizaciones nominales periódicas —ligadas a variables de costos, no a un aumento real del servicio— a través de un coeficiente llamado “K”; por otro, una corrección anual atada al cumplimiento de metas de calidad, el “Factor C”, que puede sumar o restar puntos a la tarifa según el desempeño de la concesionaria.
Recién en el cuarto año del ciclo, la empresa deberá reunirse con el ERAS para negociar un nuevo plan de inversión, una nueva estructura de costos y, a partir de ahí, un nuevo ingreso requerido que fijará el valor de la tarifa para el período siguiente, entre 2032 y 2036.
“No va a significar que en los próximos cinco años nuestros clientes sufran una situación estresante en términos de costo del servicio de agua y saneamiento”
Maxit también hizo referencia a una tasa de retorno del 8,90% para el primer período, que dijo estar compuesta por un componente de costo de deuda y otro de riesgo país. “Yo soy un convencido que la trayectoria va a ser hacia la baja del riesgo país y eso lo vas a ir capitalizando el próximo ciclo tarifario”, planteó. El contrato establece que esa tasa, conocida como WACC, debe ser aprobada por el Ente Regulador de Agua y Saneamiento (ERAS) en cada revisión tarifaria y permanece fija durante los cinco años de cada ciclo, por lo que no constituye un parámetro inamovible para toda la concesión.
El plan de obras y las metas de cobertura hasta 2056
El funcionario señaló que el nuevo operador deberá invertir, como base, USD 2.000 millones durante los primeros cinco años y que, a lo largo de los 30 años de concesión, el monto total de inversión requerido rondará entre USD 13.000 millones y USD 15.000 millones. Ese capital, precisó, queda registrado como un activo que en algún momento volverá al Estado nacional, dado que la infraestructura instalada -caños, bombas, plantas- no puede ser retirada por el concesionario al finalizar el contrato.

Las metas de cobertura fijadas en el contrato marcan una expansión en los servicios de Aysa. Proyecta llegar al 75,3% de cobertura de agua potable para el cierre de 2031, que debe llegar a 78,9% en 2036 y a un piso del 90% al término de los 30 años de concesión. En saneamiento, la progresión es de 63,9% en 2031, 65,3% en 2036 y un mínimo de 75% al cabo de las tres décadas.
La universalización de ambos servicios queda proyectada recién si se ejerce la prórroga adicional de diez años prevista en el contrato, es decir, hacia el año 40 del esquema.
Maxit justificó el ritmo lento de expansión cloacal en los primeros años por la necesidad de resolver primero la infraestructura existente. “Versiones anteriores de nuestra gestión se ocupaban tal vez de expansiones que no eran funcionales, que no formaban parte de un crecimiento planificado del servicio”, planteó, y agregó que el foco inicial estará en que las plantas de saneamiento funcionen correctamente, en mejorar la capacidad de potabilización y en resolver la contaminación por nitratos mediante sistemas de mezcla de agua de pozo y de superficie.
El rol de los municipios en la expansión de redes
El contrato contempla la figura de “inversión no onerosa”: si un municipio, una provincia o el propio Gobierno nacional deciden financiar una obra puntual con fondos propios, ese gasto queda fuera del cálculo tarifario, aunque la operación y supervisión técnica sigue a cargo de la concesionaria. “Hay un entendimiento de que el Estado nacional ya no es el que tiene el monopolio de la verdad, que la problemática local hoy tiene otra relevancia y que los municipios se están haciendo cargo de esa problemática”, destacó Maxit, quien dijo percibir ese tipo de acuerdos en gestación con distintos gobiernos locales.
Organismos como el Banco Interamericano de Desarrollo (BID), a través de su brazo BID Invest, y la Corporación Financiera Internacional (IFC) del Banco Mundial también manifestaron su intención de participar del financiamiento de obras, en un contexto en el que Aysa no registra deuda financiera, según remarcó el funcionario.
De los números rojos al equilibrio financiero
Maxit repasó que la empresa, estatizada en 2006, nunca había logrado cerrar un ejercicio con resultado positivo hasta la gestión actual. Los Estados Contables auditados de AySA confirman esa tendencia: el resultado neto pasó de una pérdida de $503.647 millones en 2023, el último ejercicio de la gestión anterior, a una ganancia de $63.522 millones en 2024 y de $22.088 millones en 2025 (todas las cifras en miles de pesos). El primer semestre de 2026, según el funcionario, mantiene la misma tendencia positiva. En el mismo período, las transferencias corrientes del Estado nacional a la compañía cayeron de $416.326 millones en 2023 a cero en 2025.
En sus 20 años de historia como empresa estatal, Aysa recibió del Estado nacional unos USD 13.400 millones
El resultado operativo, sin embargo, siguió siendo negativo los tres años relevados, aunque con una mejora sustancial: pasó de -$770.369 millones en 2023 a -$446.757 millones en 2024 y a -$35.129 millones en 2025. Lo que permitió cerrar ambos últimos ejercicios en positivo fueron los resultados financieros y por tenencia, que sumaron $510.279 millones en 2024 y $57.217 millones en 2025.
En ese lapso, la compañía canceló además una obligación negociable que había sido emitida durante el gobierno de Mauricio Macri: el balance muestra que esa partida, de $80.053 millones al cierre de 2025, desaparece por completo al 30 de junio de 2026.
El diagnóstico que ofreció el funcionario sobre el desempeño previo de la empresa apunta a lo que llamó el sobrecosto oculto del Estado como gestor: la falta de certeza de pago a los proveedores encarece los contratos, mientras que interrumpir y reiniciar obras de más de un año de duración genera gastos adicionales que terminan trasladándose a la tarifa o a los impuestos de todo el país. “La tarifa llegó a no cubrir el gasto operativo de la empresa”, admitió Maxit sobre la situación previa a la actual gestión.
En paralelo, la compañía redujo a la mitad los gastos de seguridad y vigilancia, las horas extra y el mantenimiento de edificios, y reorientó esos recursos hacia la operación directa del servicio. La dotación de personal pasó de 7.700 a 5.890 empleados en el período, un proceso que, según el funcionario, se realizó sin conflictos gremiales; el peso de los sueldos y cargas sociales sobre el total de costos de la empresa bajó del 33% en 2023 al 23% en 2025, según el propio balance.
Maxit también aportó un dato sobre la magnitud histórica del apoyo estatal a la compañía: en sus 20 años de historia como empresa estatal, Aysa recibió del Estado nacional unos USD 13.400 millones, de los cuales USD 10.000 millones se destinaron a inversiones y el resto, unos USD 3.400 millones, a gastos de mantenimiento y subsidios corrientes. Hoy la empresa factura alrededor de USD 1.000 millones al año y presta servicio a 3,8 millones de usuarios, de los cuales 160.000 cuentan con tarifa social, un beneficio que, según el funcionario, se mantendrá sin cambios en el nuevo contrato de concesión.
Qué pasará con los empleados tras la privatización
Consultado sobre el futuro de la planta de personal, Maxit aseguró que no existe ningún compromiso contractual que obligue al futuro dueño a mantener la dotación actual de empleados. “Va a ser una empresa privada”, explicó, aunque aclaró que se mantiene el mismo régimen societario y que los compromisos laborales previos continúan vigentes al tratarse de una empresa en marcha, no de una nueva sociedad.
El funcionario adelantó que la próxima etapa de eficiencia pasará por la incorporación de tecnología y la reasignación de funciones dentro de la estructura existente, con foco en capacitar al personal para las tareas que demanda la expansión territorial del servicio.
Respecto a la firma del contrato, Maxit evitó comprometerse con una fecha exacta, aunque remarcó que el objetivo del Gobierno es avanzar “lo más rápido posible”. Diferentes fuentes con conocimiento del proceso estimaron un plazo de 1 mes entre la apertura de los sobres técnicos y la oferta económica. El contrato debería firmarse antes de fin de año.