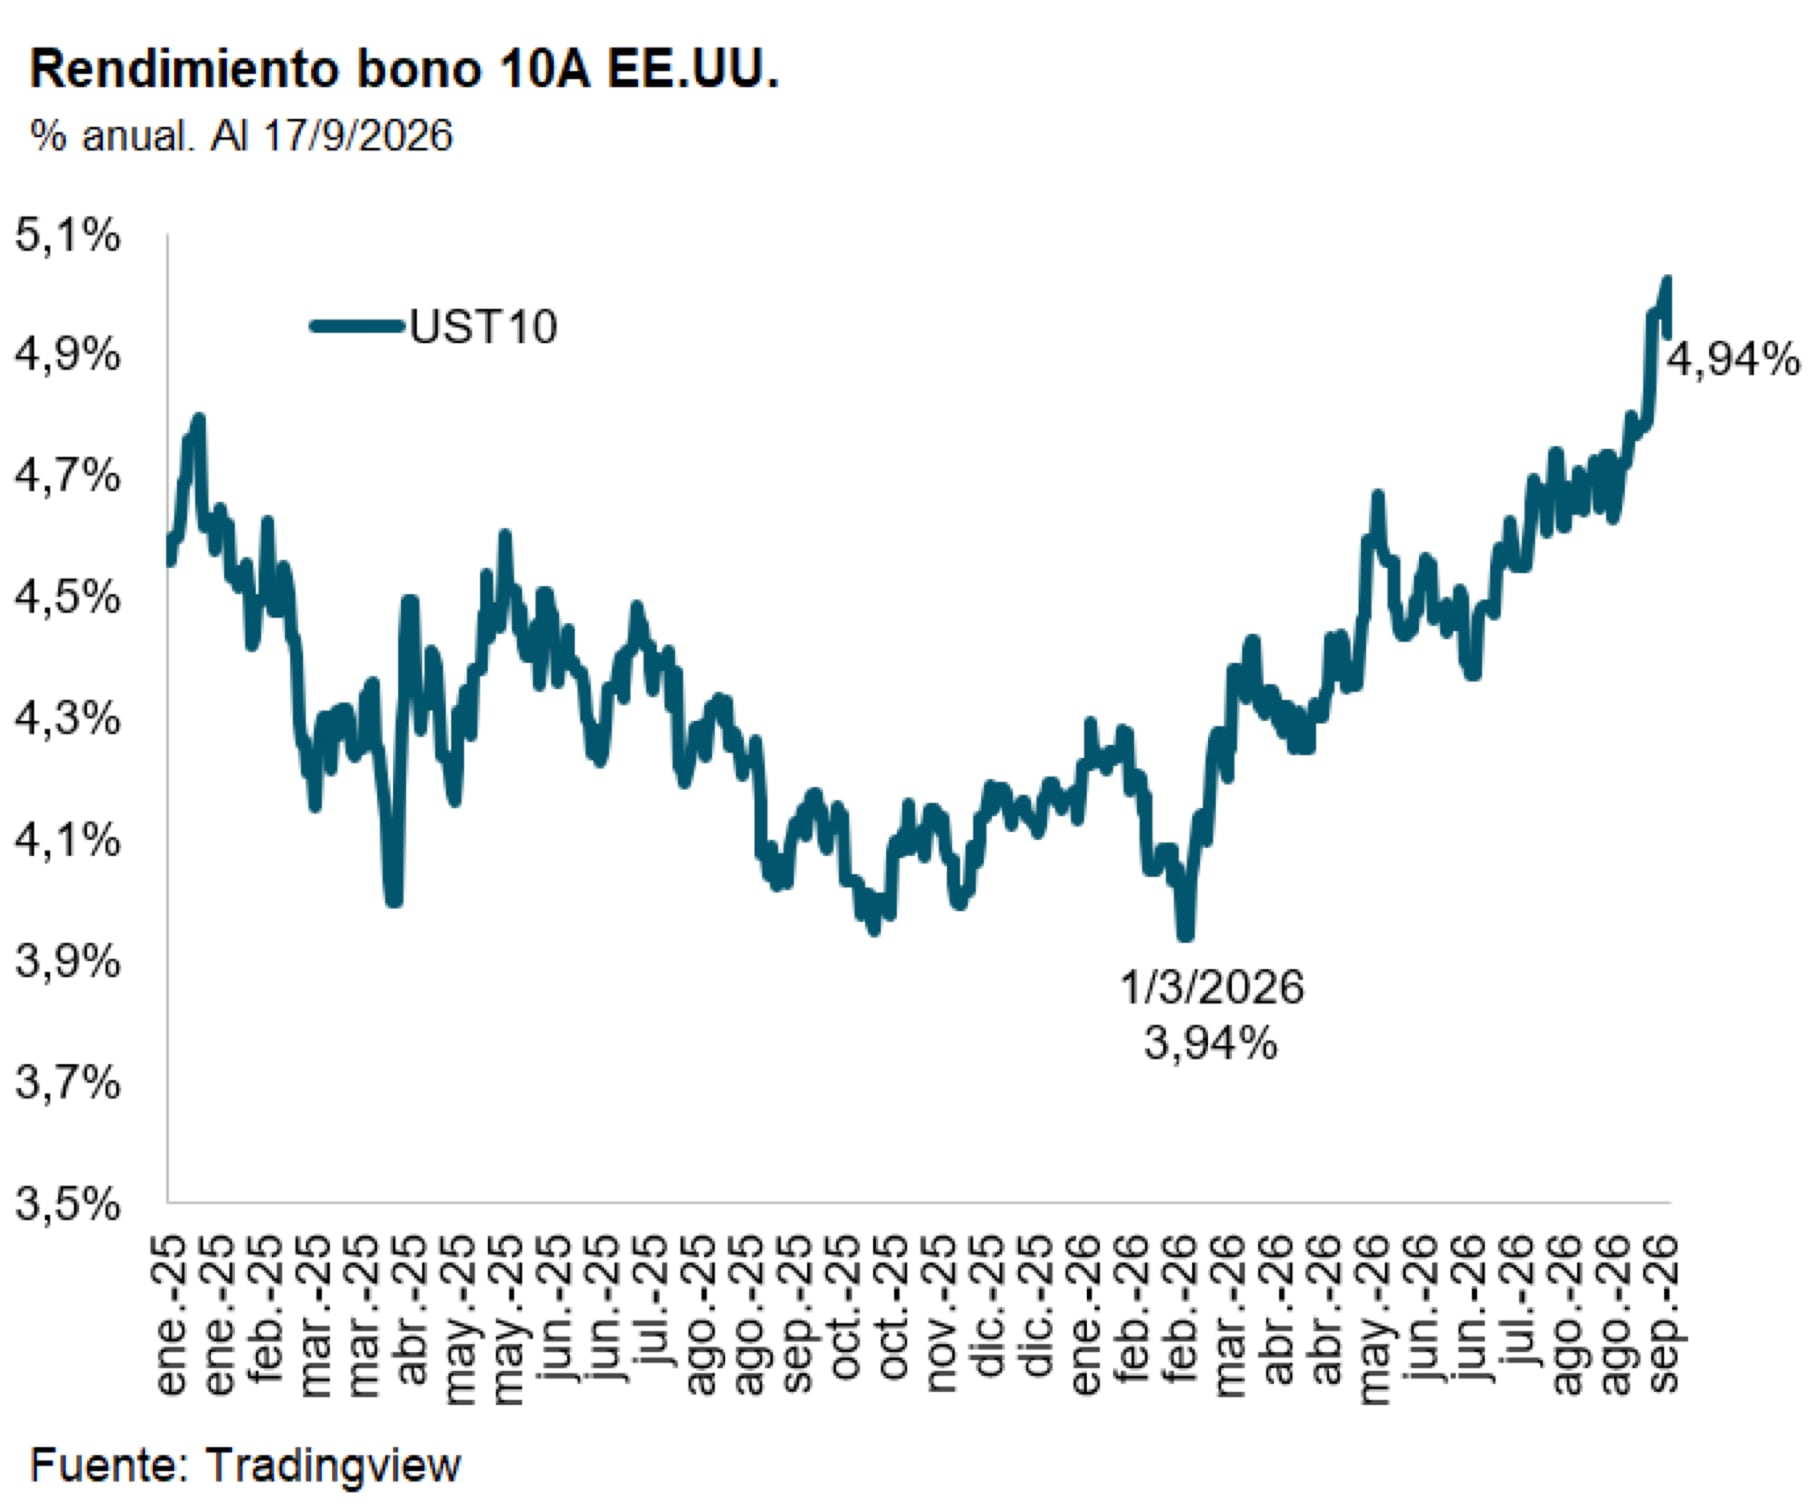
La suba a más del 5% del rendimiento de los bonos del Tesoro de Estados Unidos a diez años tiene en vilo a los mercados de capital y refleja un escenario de “incertidumbre global”, dice el análisis de una consultora local, que destacó la dispar evolución que en los últimos meses tuvo la Argentina respecto de otros países emergentes y de sus vecinos latinoamericanos.
La incertidumbre se asocia al desarrollo de la guerra con Irán y su impacto sobre la economía y política mundiales. Esos factores no son nuevos, pero el nivel actual “encendió nuevas alarmas”, dice el reporte semanal de Quantum, que precisa que desde el registro más bajo en 2026, el 1 de marzo pasado, el rendimiento de los bonos del Tesoro de Estados Unidos subió 99 puntos básicos, esto es, 0,99 punto porcentual (hasta el jueves 17).
A fines de febrero, afirma, antes del inicio del conflicto en Medio Oriente, la expectativa del mercado era que la tasa de interés de política se redujera durante 2026, pero el impacto de la guerra sobre el precio de la energía y las tasas de inflación revirtió esas expectativas y llevó a la Reserva Federal, banco central de Estados Unidos, en la semana, a aumentar la tasa de política de 3,75% a 4% anual, “y la expectativa es de una suba más antes de fin de año”.
Además, el Banco Central Europeo y el de Inglaterra “fueron algunos de los otros bancos centrales que también aumentaron sus respectivas tasas de política, en magnitudes similares”, incluso antes de la Reserva Federal.
De este modo, subraya Quantum, el contexto financiero global se enfrenta ahora a curvas con rendimientos más altos y aumentos en todos los tramos, que impactan en cuadros fiscales y de endeudamiento público preocupantes en los países desarrollados: el déficit fiscal de Estados Unidos es 7,5% del PBI y el promedio de la zona euro, 3,3%, mientras que la deuda de Estados Unidos supera el 126% del PBI, la del promedio de la zona euro es 88% y la de Japón, 204% del PBI.
En ese contexto, apunta el informe, “la ausencia de señales claras en materia de reducción de los déficits de las cuentas públicas, agravados por el aumento de las tasas, es uno de los factores que presionan sobre las tasas de financiamiento de muchos de los gobiernos del G7. Además, las fuertes inversiones que demanda el desarrollo de la inteligencia artificial generan competencia en el mercado de capitales y de deuda global”.
Impacto en emergentes y en la Argentina
La suba de la “tasa libre de riesgo”, la del bono del Tesoro de Estados Unidos a diez años, implica normalmente un mayor costo de financiamiento para otros sectores y también para el endeudamiento de los países emergentes. Sin embargo, destaca el informe, no es lo que está ocurriendo ahora, ya que la reducción del riesgo país en la mayoría de los mercados emergentes y en los latinoamericanos más que compensó el aumento de la tasa “libre de riesgo”.
“En esta oportunidad, el aumento de las tasas en los países más avanzados, además de la expectativa de mayor tasa de inflación, no está afectando de esa forma, sino todo lo contrario. Realidades fiscales y de deuda pública más sólidas y mejores perspectivas que en los países desarrollados son algunos de los elementos que rompieron esa causalidad histórica”, destaca un pasaje.
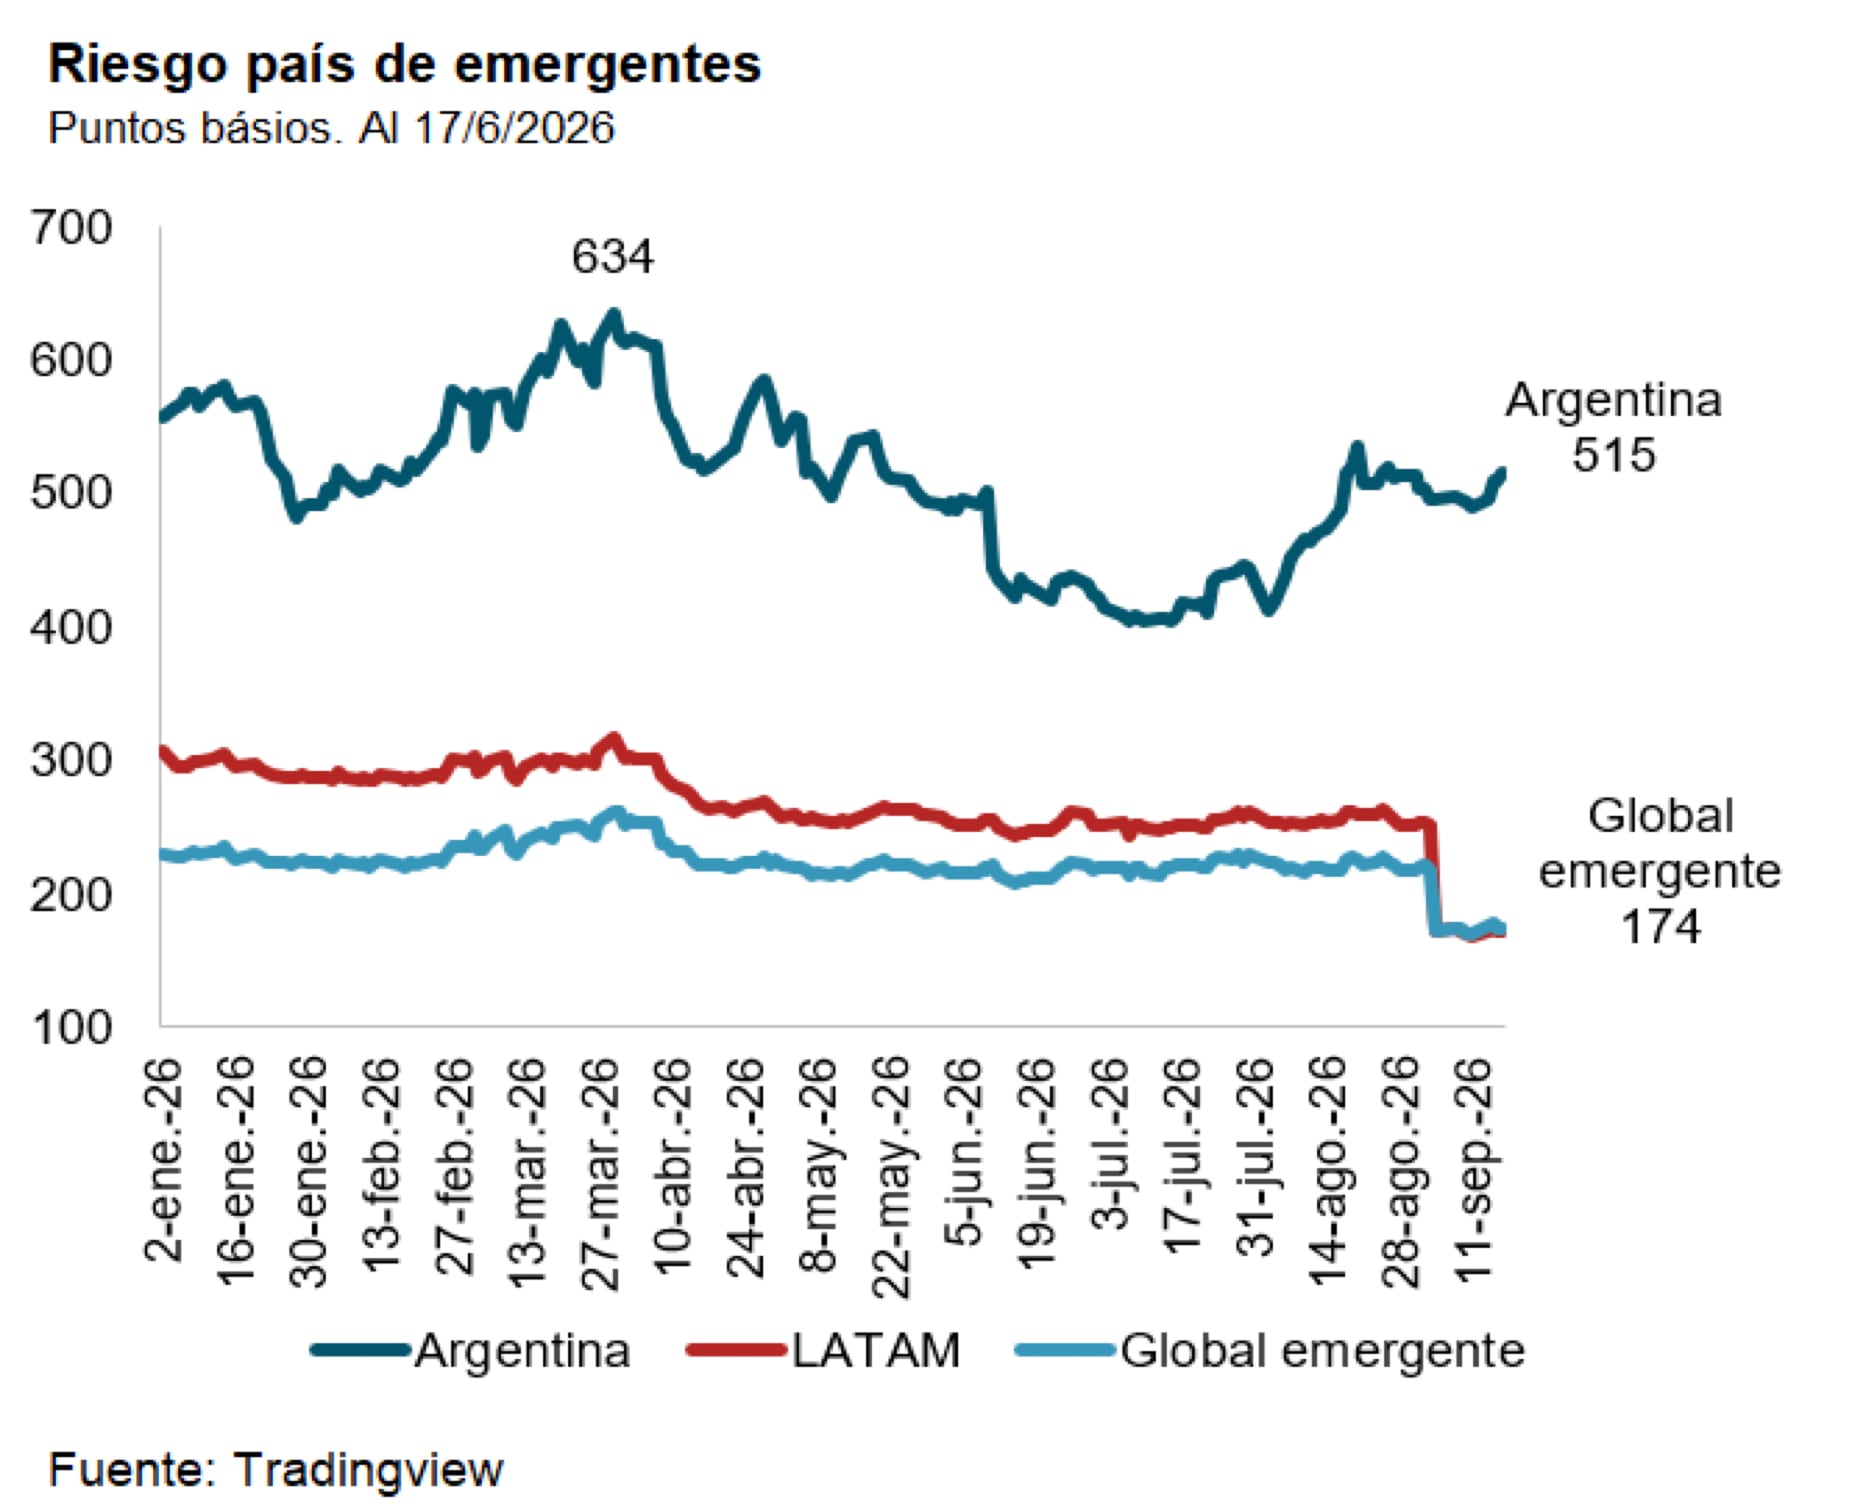
El riesgo país es la diferencia entre los rendimientos de los bonos soberanos de una nación y los del Tesoro de Estados Unidos. He aquí que en los países emergentes en general y en los de América Latina en particular cayó desde el momento de la suba del rendimiento del bono del Tesoro de Estados Unidos a diez años. De este modo, subió la tasa base nominal, el UST10, pero como la tasa nominal propia de los emergentes no subió, cayó el riesgo país.
Si se lo compara con el mínimo del 1 de marzo pasado, al iniciarse las acciones bélicas en Irán, el rendimiento del bono del Tesoro de Estados Unidos a diez años subió 99 puntos básicos, pero el riesgo país de los países emergentes en general cayó 62 puntos, el de los países latinoamericanos cayó 127 puntos y el de Argentina cayó menos, 61 puntos.
Así, precisa Quantum, “mientras que el costo del endeudamiento regional bajó desde esa fecha 28 puntos, el de la Argentina subió 38 puntos”. La reducción de 61 puntos del riesgo país quedó así corta respecto del aumento de 99 puntos del rendimiento del bono “libre de riesgo”.
En suma, hay diferenciación entre emisores y puede haber percepción de que la “tasa libre de riesgo” perdió esa condición o privilegio. “Aunque la velocidad de ajuste a esta situación también puede ser inicialmente inferior, los datos reflejan claramente la diferenciación”, concluye el informe.