
El índice de riesgo país de Argentina cayó 10% en la última semana, una mejora de 60 puntos básicos que retrajo al indicador otra vez debajo de los 600 puntos básicos.
El índice elaborado por JP Morgan mide la diferencia de tasa de interés que rinden los bonos soberanos argentinos frente a los bonos del Tesoro de Estados Unidos, considerados libres de riesgo. Ante cualquier cambio de confianza de los inversores, esa brecha salta o cae con rapidez.
A partir de julio, el índice de riesgo país argentino, que tocó un piso en los 403 puntos básicos, volvió a dispararse hasta un techo de 655 unidades a comienzos de octubre, un avance que encareció el acceso del Gobierno al crédito, en simultáneo a la tensión financiera desatada por una escalada de las tasas de retorno de la deuda de Estados Unidos -la base de comparación- por encima del 5% anual y en máximos desde 2002.
Esta caída del precio de los bonos soberanos -que replica en una suba de tasas de retorno- se dio a nivel internacional y tuvo consecuencias más negativas para los países emergentes. Sin embargo, en ese pelotón los títulos púbicos argentinos fueron más perjudicados que el resto.
El Treasury a 10 años amplió su rendimiento 70 puntos básicos, mientras que para Argentina la sobretasa demandada por encima de la deuda de Estados Unidos creció 178 puntos básicos (Broda y Asoc.)
Un informe del Estudio Broda y Asociados comparó la suba de las tasas internas de retorno (TIR) de los bonos internacionales en los últimos dos meses. El Treasury a 10 años amplió su rendimiento del 4,6% al 5,3% anual (70 puntos básicos), mientras que para Argentina la sobretasa demandada por encima de la deuda de Estados Unidos creció 178 puntos básicos.
En comparación con nuestros vecinos, el índice de riesgo país de Chile aumentó solo 18 unidades (a 98 puntos), el de Uruguay subió cuatro unidades (74 puntos) y el de Brasil cayó 12 unidades (a 176 puntos básicos). Solo Ucrania -que atraviesa más de cuatro años de guerra con Rusia- tuvo un desempeño peor que Argentina en cuanto a su deuda soberana.
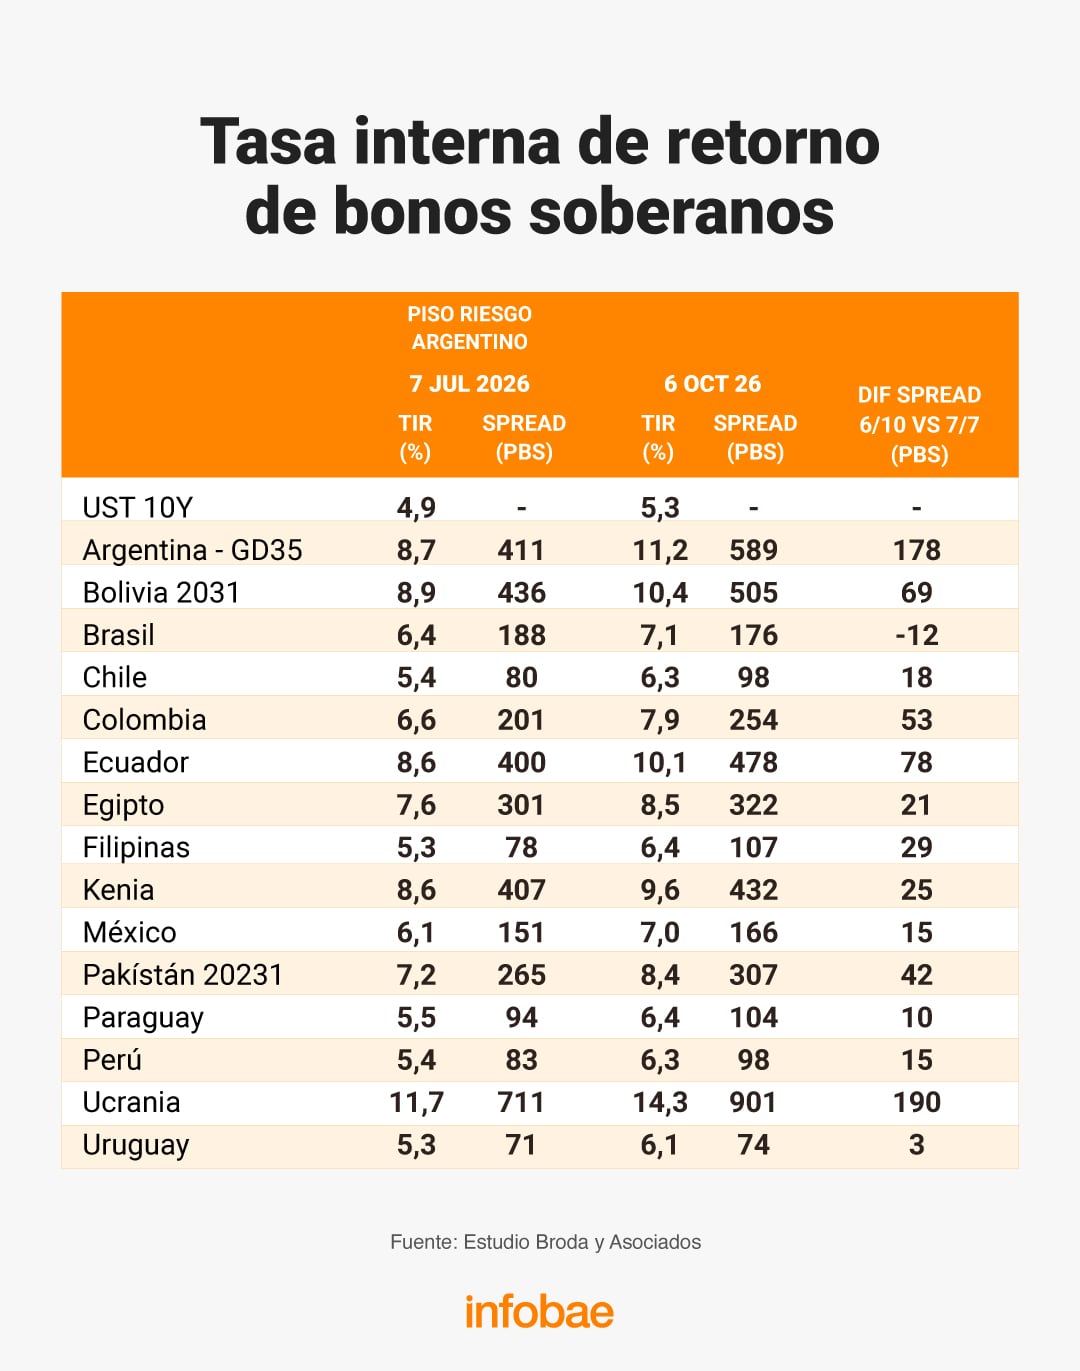
Estas cifras muestran que la cotización de los bonos argentinos -y el índice de riesgo país- es extremadamente volátil: combina una alta fragilidad financiera interna que se complementa con choques externos muy sensibles.
Factores locales que afectan a la deuda
- Dudas sobre los pagos a mediano plazo: el mercado observa con cautela los fuertes vencimientos de deuda previstos para 2027 (que superan los USD 21.000 millones con acreedores privados y multilaterales) y la capacidad del Gobierno para renovarlos. No obstante, “los datos de deuda externa del Indec mostraron que en el segundo trimestre de 2026 los inversores no residentes sumaron exposición a bonos soberanos hard dollar de manera significativa. En términos de estrategia, esto implica que cualquier cancelación de capital probablemente gatillará demanda en el mercado secundario”, publicó el agente de liquidación y compensación Facimex.
- Acumulación de reservas: La desaceleración en el ritmo de compra de divisas y la menor acumulación de reservas —tanto brutas como netas— por parte del Banco Central generan dudas sobre la solvencia para futuros pagos.
- Actividad económica despareja: indicadores de consumo, construcción e industria con bajas interanuales (como la caída en el EMAE) generan a la vez incertidumbre acerca del respaldo político y social con el cual contará el modelo económico. “La actividad económica cayó 2,9% mensual en julio y volvió a niveles similares a los de febrero de 2025. La debilidad fue generalizada: nueve de las 10 principales actividades retrocedieron en el mes, mientras que la industria cayó 5%”, resaltó Marcos Cohen Arazi, economista de la Fundación Mediterránea. “A esto se suma una demanda agregada con escaso dinamismo, en la que las exportaciones aparecen como el único componente con un crecimiento significativo”, dijo el economista.

- Incertidumbre electoral: este ruido político y la expectativa anticipada hacia un disputado escenario electoral de 2027 aumentan la cautela de los grandes inversores. “Si bien Argentina enfrenta esta etapa con fundamentals más sólidos que otras veces, la volatilidad electoral se adelantó un año y aparece en un contexto global que todavía no muestra señales claras (…) En este marco, preferimos esperar una mayor claridad antes de aumentar exposición a estos niveles, mientras monitoreamos la evolución del spread por legislación en los Bonares”, comentó Delphos Investment.
Factores externos
- Tasas de interés en Estados Unidos: Los altos rendimientos de los bonos del Tesoro de Estados Unidos, en máximos desde 2003, más la expectativa de un sendero alcista para las tasas de la referencia de la Fed (Reserva Federal de Estados Unidos) hacen que los activos emergentes y de mayor riesgo, como los bonos argentinos, resulten menos atractivos o requieran mucho más rendimiento para atraer a los fondos. “Es cierto que Estados Unidos tiene déficit fiscal, pero no puede sostener indefinidamente este nivel de tasas de interés. Es muy probable que en algún momento tenga que tomar una medida drástica, con un control fiscal muy estricto”, reflexionó Mariano Sardáns, presidente ejecutivo de la gerenciadora de patrimonios FDI. Remarcó que “si esa diferencia se corrige, vemos más potencial de suba de precios en el bono de Estados Unidos a 10 años, aunque hoy pague menos tasa que los bonos emergentes”.
Es cierto que Estados Unidos tiene déficit fiscal, pero no puede sostener indefinidamente este nivel de tasas de interés (Sardáns)
- Conflictos geopolíticos y shocks globales: mientras que las tensiones internacionales y la volatilidad en el precio del petróleo (que superó los USD 100 por barril) golpean a la renta fija global, las elecciones de medio término en Estados Unidos el 3 de noviembre, que podrían condicionar a la administración de Donald Trump, tensan aún más el panorama inversor. “El contexto internacional continúa siendo adverso para los mercados emergentes. Shocks externos de esta magnitud normalmente han tenido un impacto muy negativo en Argentina. No obstante, con un ancla fiscal muy robusta y un flujo de dólares sostenido, el impacto se acota al índice de riesgo país y valuación de los activos”, sostuvo IEB.
Las compras del Banco Central y el respaldo del Tesoro de Estados Unidos
El reciente descenso del índice de riesgo país, fundamentado en las compras que está efectuando en octubre el Banco Central en el mercado de cambios, por montos superiores a los de agosto y septiembre. La entidad quedó cerca de alcanzar los USD 15.000 millones de compras en lo que va del año.
Al mismo tiempo, los agentes bursátiles tomaron nota de que el secretario del Tesoro estadounidense, Scott Bessent, dejó abierta la posibilidad de volver a ayudar financieramente a la Argentina, tal como lo hizo en octubre de 2025.
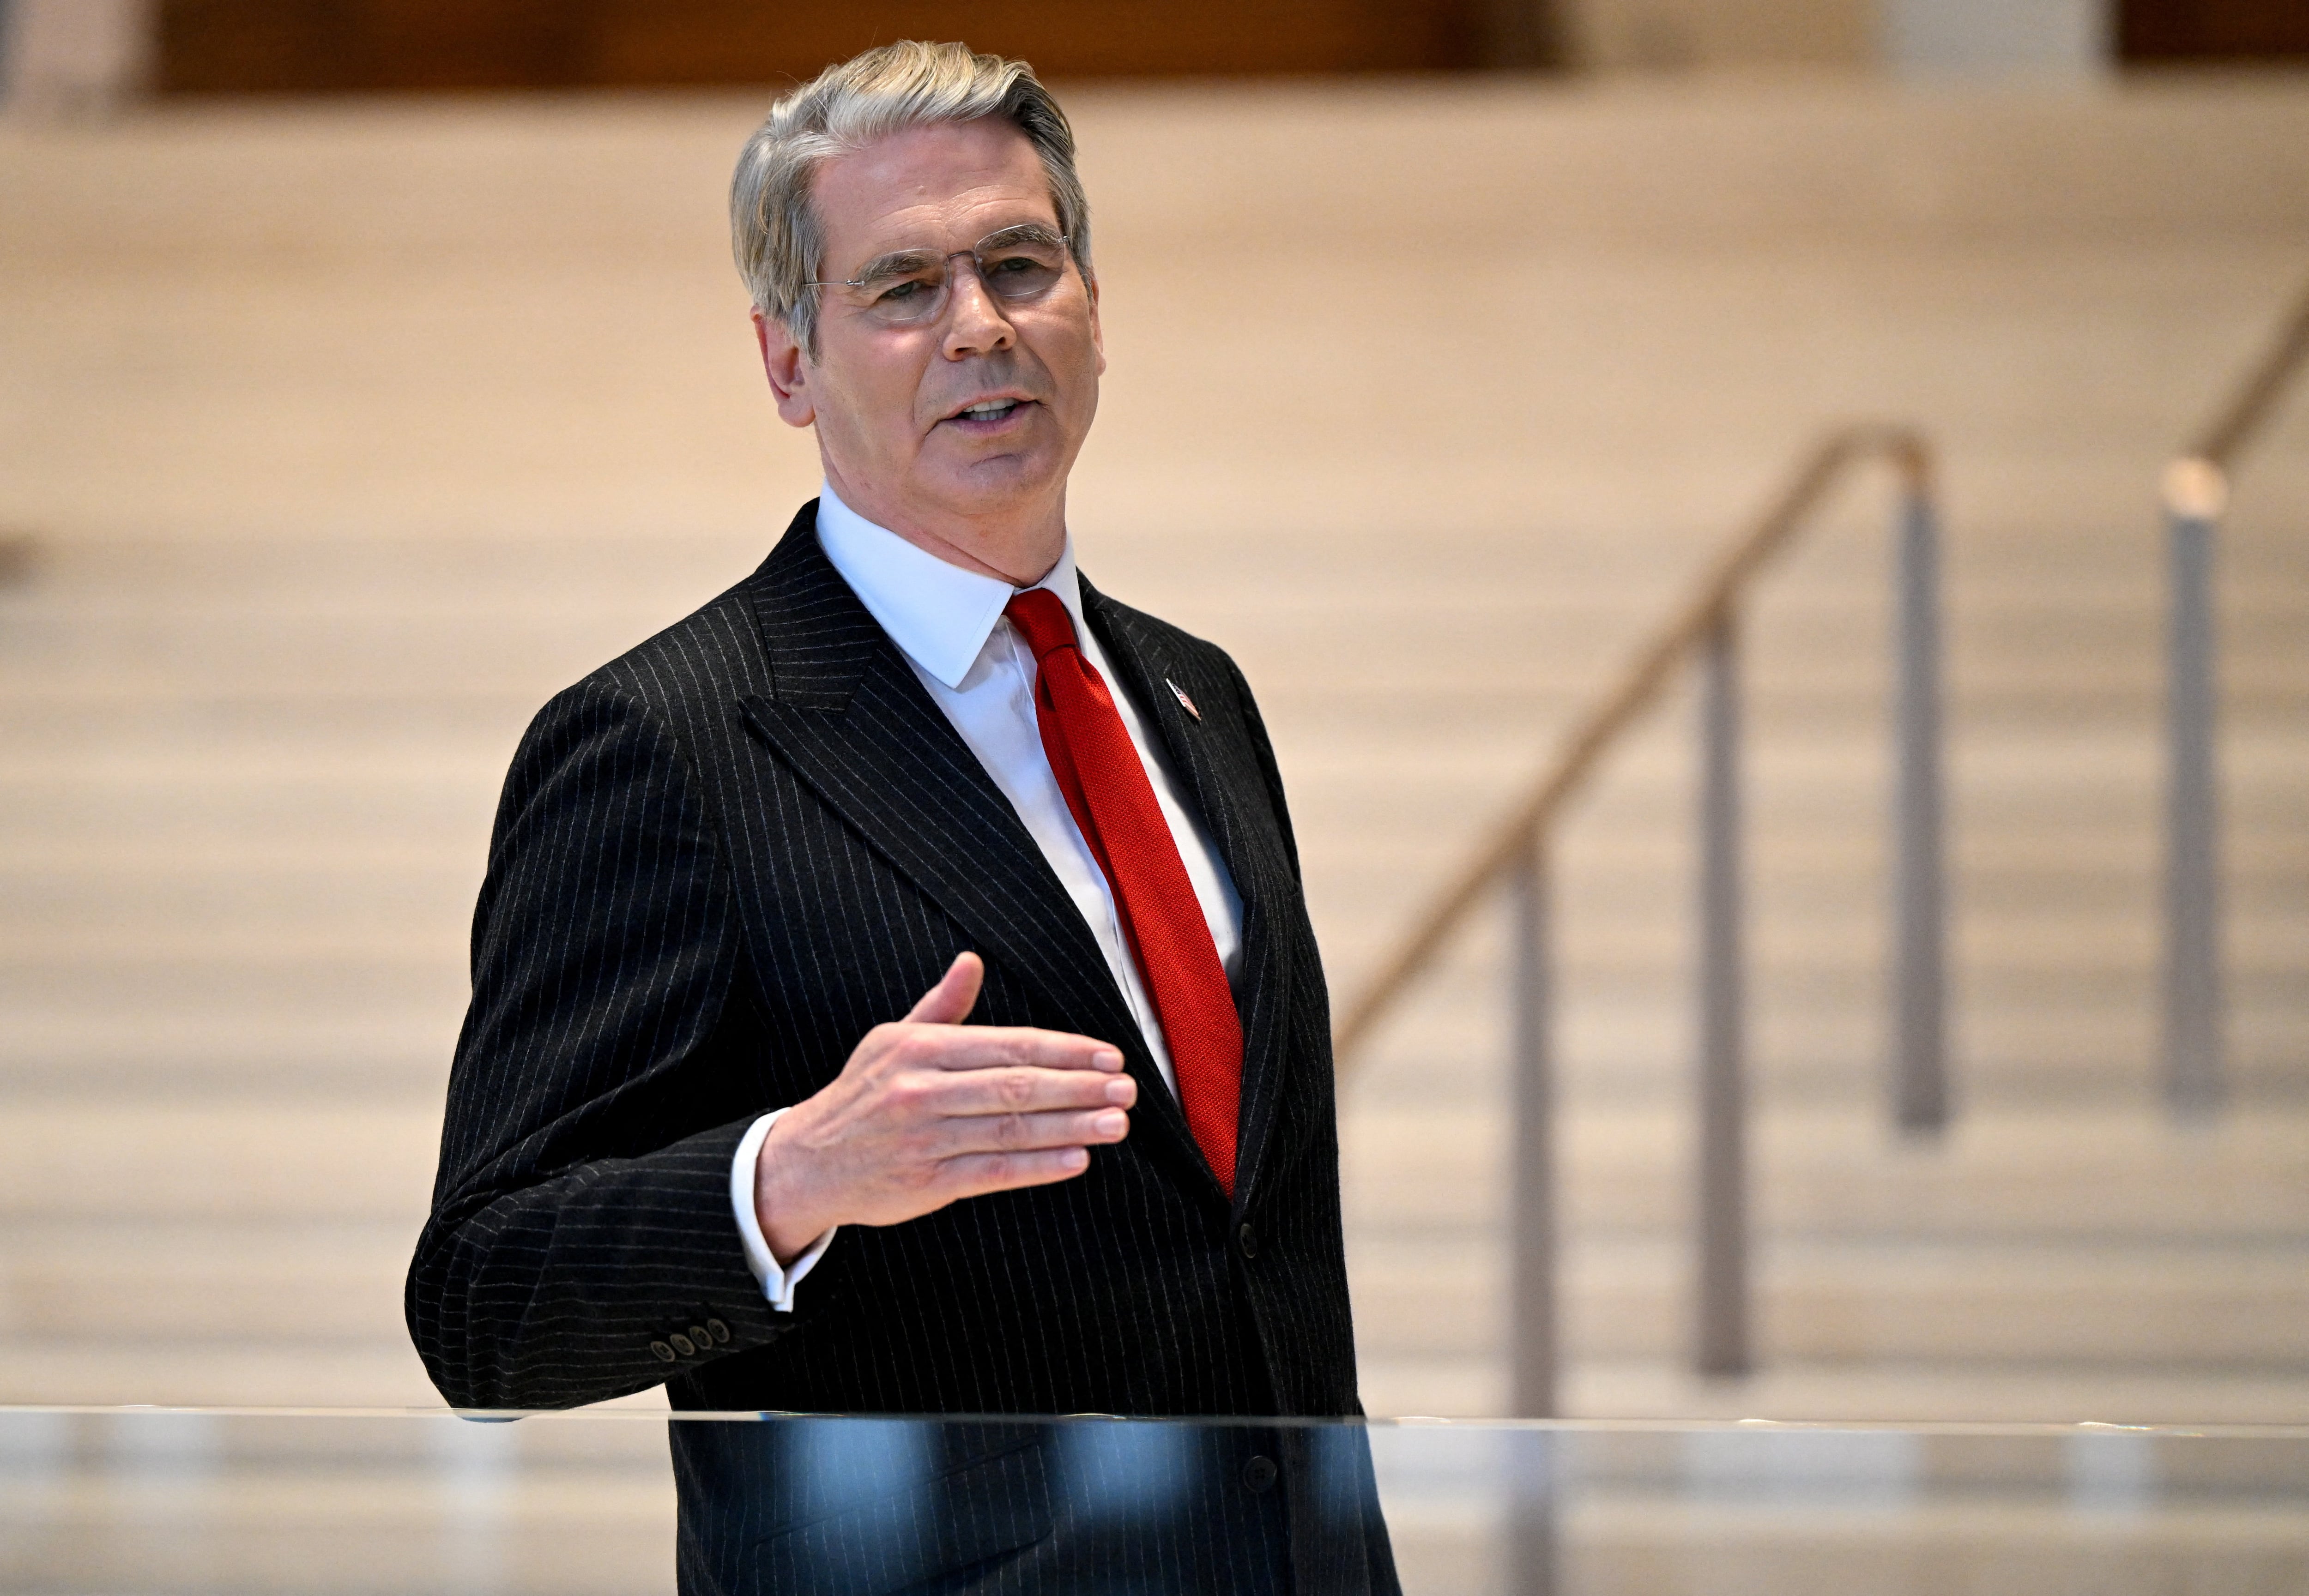
En octubre del año pasado, el Tesoro estadounidense inyectó en forma directa dólares en el mercado, para sostener la paridad del peso argentino y alcanzó un acuerdo para un intercambio de divisas o “swap” por USD 20.000 millones con el BCRA.
La suba de las acciones y bonos brasileños —y también del real— tras la victoria del candidato presidencial Flávio Bolsonaro en la primera vuelta del 4 de octubre último también contagió a los activos argentinos con una incipiente mejora de sus cotizaciones.
Sin acceso genuino a los mercados internacionales, la política económica se ve obligada a construir sus propios amortiguadores (Segura)
Los analistas de Rava Bursátil ponderaron el reciente rebote del real brasileño, a 4,98 reales por dólar, dado que “el índice de tipo de cambio real multilateral de Argentina tiene a Brasil como su principal componente, con una ponderación del 20 por ciento”.
“El entusiasmo del mercado se sustentó en el triunfo de Flávio Bolsonaro en la primera vuelta presidencial de Brasil, posicionándolo como favorito para el balotaje del 25 de octubre. A esto se le sumó el respaldo explícito de Scott Bessent, secretario del Tesoro de Estados Unidos, quien elogió al gobierno de Javier Milei y sugirió la posibilidad de reeditar la asistencia financiera para sostener el programa económico”, comentó Ignacio Morales, director de inversiones de Wise Capital.
“Esa mayor sensibilidad del índice de riesgo país no es un dato abstracto. Mientras persista en niveles que dificulten el refinanciamiento en los mercados internacionales de capital, los vencimientos de deuda deberán afrontarse con reservas propias en lugar de con la renovación habitual que utilizan otras economías emergentes con acceso más fluido al financiamiento externo. Esta vulnerabilidad, más que una debilidad coyuntural, describe una restricción estructural: sin acceso genuino a los mercados internacionales, la política económica se ve obligada a construir sus propios amortiguadores”, explicó José María Segura, economista jefe de PwC Argentina.
“Es en este contexto donde cobra sentido la señal más clara del proyecto de Presupuesto 2027: el equilibrio fiscal se refuerza explícitamente como el ancla del programa. Las proyecciones mantienen resultados primarios y financieros superavitarios, y esa continuidad no es casual. Cuanto más volátil se vuelve el contexto externo y más restringido el acceso al financiamiento, mayor es el peso relativo que debe sostener el ancla fiscal como garante de la consistencia macroeconómica”, añadió Segura.
“Los bonos argentinos en dólares se ven presionados desde las últimas ruedas, en línea con el sell-off generalizado de deuda de mercados emergentes. Sin embargo, la ampliación del spread también sugiere un componente idiosincrático por encima de lo que explicaría su beta usual”, destacó un reporte de Max Capital.
La combinación de un mundo más difícil con los últimos datos de pobreza y PIB están incrementando las dudas electorales (Geretto)
“Estornuda el mundo, se resfría Argentina: en los últimos días el contexto global volvió a deteriorarse de la mano del crudo ‘Brent’ superando los 100 dólares el barril y la tasa a 10 años de Estados Unidos superando el 5,2% anual, máximo valor en casi 20 años”, resaltó Ricardo Geretto, economista de Adcap Grupo Financiero. “A todo esto, el mercado argentino arrastra un peor desempeño que los emergentes. La combinación de un mundo más difícil con los últimos datos de pobreza y PBI están incrementando las dudas electorales de cara al futuro”, agregó.
Cuatro claves para que mejore la confianza en el país
Lorenzo Delhon, Portfolio Manager en Mills Capital Asset Management, identificó “una combinación de factores que se retroalimentaron y que para revertirse necesitan resolverse en el corto-mediano plazo”. Estos llevaron los rendimientos de los bonos hard dollar de Argentina por encima del 11% anual.
- “El que menos depende de Argentina, es la tasa de interés de Estados Unidos. Con el Treasury a 10 años en 5,3% anual, el piso de rendimiento para cualquier bono emergente subió. Con una tasa libre de riesgo en esos niveles, es muy difícil que un bono soberano rinda menos de 10% anual. Para que los bonos perforen ese umbral, necesitamos ver al menos una señal de que el ciclo de suba de la Fed terminó, ya sea una pausa explícita o un dato de inflación norteamericana que cambie las expectativas. Sin eso, el techo de compresión es limitado”, dijo Delhon.
- La acumulación de reservas. “El mercado hizo una conexión directa entre el freno en las compras del BCRA y la suba del índice de riesgo país. Para que los bonos compriman, el BCRA necesita retomar un ritmo de compras que le devuelva credibilidad al colchón de reservas. No necesariamente los USD 137 millones diarios de mayo, pero sí algo consistente que muestre que la tendencia se revirtió”, precisó Delhon.
- La visibilidad sobre el financiamiento de 2027. “El Gobierno presentó en julio un programa financiero en dólares detallando fuente por fuente para cubrir USD 19.200 millones de vencimientos en 2026 y USD 24.900 millones en 2027, sin contemplar emisión en mercados internacionales. Del cupo de USD 5.000 presentado en préstamos privados con garantía multilateral, aun deben ingresar USD 800 millones, que junto con desembolsos pendientes del FMI y los USD 774 millones pendientes de AO29 son los catalizadores que pueden ir cerrando la brecha de financiamiento y devolverle confianza a la curva”, detalló el analista de Mills Capital.
- “El político y es el más difícil de gestionar. Hasta que no haya mayor claridad sobre el escenario electoral; quién compite, con qué programa, qué chances tiene, el mercado va a seguir castigando el tramo largo de la curva. Se necesita certeza de que cualquiera que vaya a honrar los compromisos de deuda. Esa señal hoy no existe porque no hay un opositor definido”, completó Lorenzo Delhon.