El Régimen de Incentivo para Grandes Inversiones (RIGI) implica un gasto tributario -lo que el Estado deja de recaudar- de USD 8.493 millones para los 23 proyectos que ya fueron aprobados por el Ejecutivo. El monto equivale al 25% de la inversión computable de esas iniciativas y refleja el valor de los beneficios fiscales otorgados a los inversores bajo el esquema.
El dato surge de una estimación de la consultora EcoGo, que señala que el RIGI se convirtió en una de las principales apuestas del Gobierno para atraer inversiones de gran escala. Al 1° de octubre, son 23 los proyectos aprobados y publicados, con inversiones anunciadas por USD 39.429 millones y USD 33.837 millones de capital computable.
Si además se consideran los proyectos aprobados todavía no publicados en el Boletín Oficial, los que se encuentran en evaluación y otros anunciados oficialmente, el universo identificado alcanza los USD 209.247 millones, aunque una parte todavía no cuenta con información pública suficiente para realizar una estimación fiscal.
El análisis busca ponerle números a una dimensión menos explorada del régimen: cuánto valen los beneficios que reciben las empresas y cuál es su contracara para las cuentas públicas. Para estimarlo, se reconstruyeron los flujos de los 23 proyectos aprobados a partir de la inversión computable, la capacidad física declarada, precios normalizados, márgenes sectoriales y cronogramas de puesta en marcha. Cada proyecto fue valuado bajo dos escenarios —régimen general y RIGI— con una tasa de descuento del 9,82%.
Como se dijo, los resultados muestran que el incentivo tiene un impacto relevante sobre la rentabilidad de las inversiones. El informe destaca que los beneficios fiscales del RIGI elevan la tasa interna de retorno (TIR) promedio de 10,6% a 13,4%.
Por otra parte, la consultora subrayó que el costo fiscal aumenta a medida que los proyectos entran en operación y alcanza un máximo anual cercano a USD 1.600 millones en 2035, equivalente a aproximadamente 0,25% del PBI.
El gasto tributario, sin embargo, no equivale automáticamente al costo fiscal neto del régimen. La clave está en determinar cuánta de la inversión efectivamente no se habría realizado sin el RIGI.
Si un proyecto se concreta exclusivamente gracias al régimen, el Estado resigna impuestos frente al escenario de régimen general, pero también obtiene una recaudación que no habría existido si la inversión no se hubiera realizado.
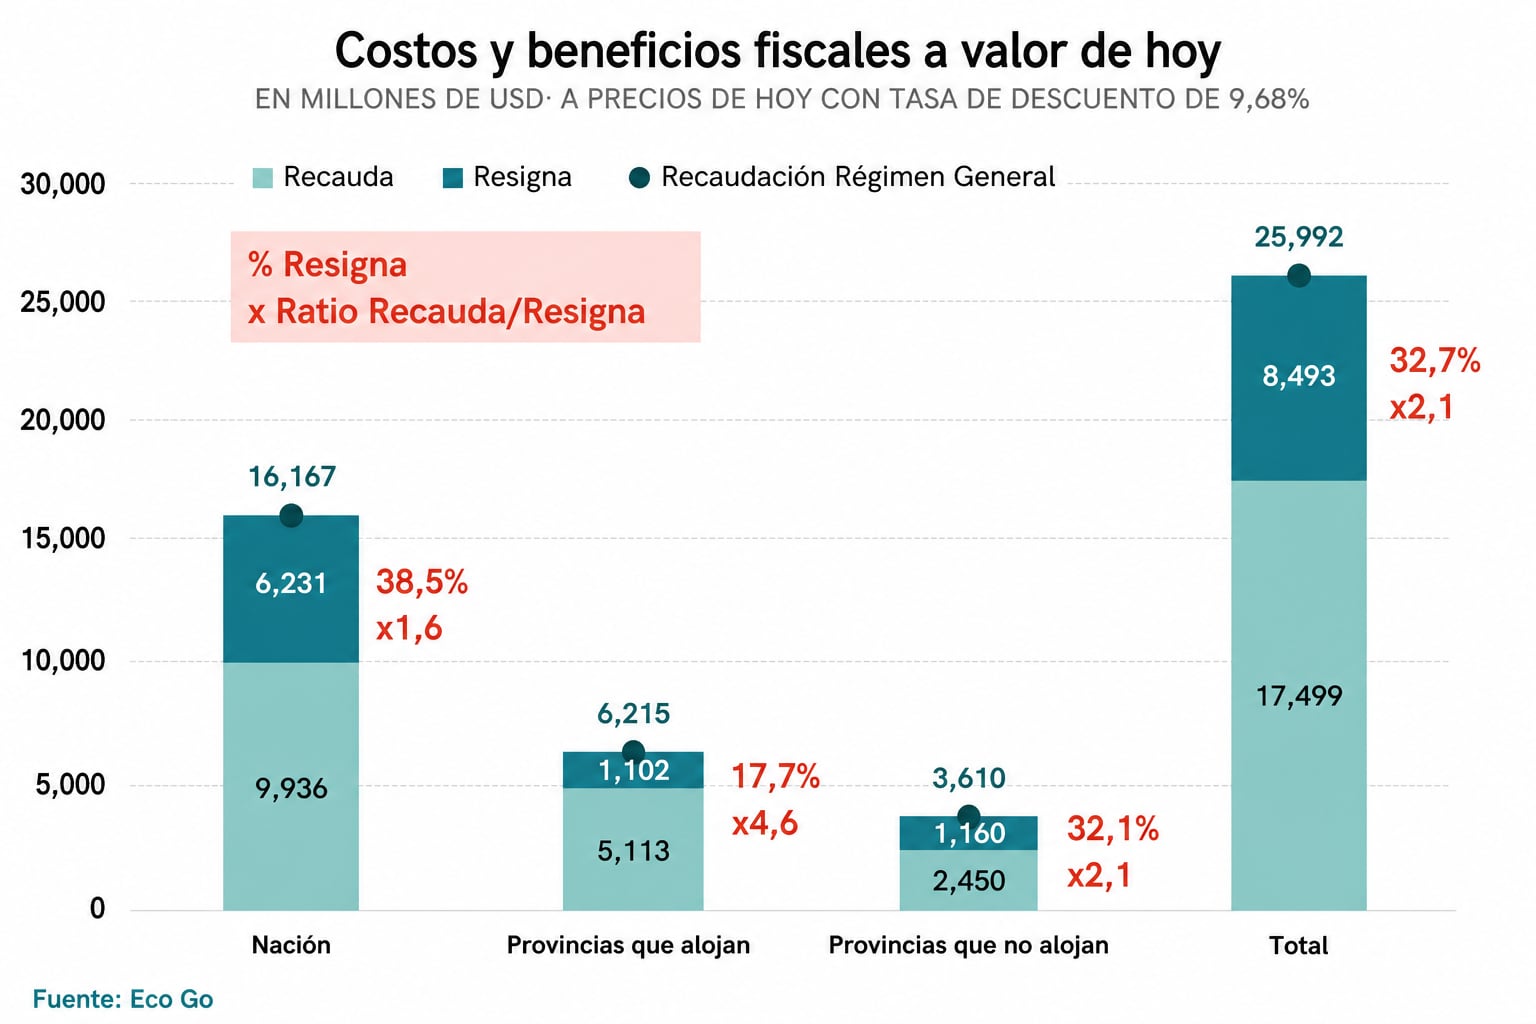
Bajo los supuestos utilizados por EcoGo en el ejercicio, los 23 proyectos aprobados generarían USD 17.499 millones de recaudación a valor presente, frente a los USD 8.493 millones de impuestos resignados.
“De ahí surge uno de los principales resultados del trabajo: el breakeven fiscal se ubica en una adicionalidad de 32,7%. Dicho de otra forma, si aproximadamente uno de cada tres dólares invertidos no se hubiera materializado sin el RIGI, la recaudación que genera esa inversión adicional alcanza para compensar los impuestos resignados sobre el conjunto. Por encima de ese umbral, el impacto fiscal neto pasa a ser positivo”, indica el informe.
A su vez, calcula que con los precios récord de agosto, el gasto tributario estimado subiría de USD 8.493 millones a USD 12.362 millones, mientras que la recaudación pasaría de USD 17.499 millones a USD 26.056 millones.
La Nación es la más expuesta al costo fiscal
La cuenta también cambia de manera significativa según el nivel de gobierno que se analice. Los USD 8.493 millones de gasto tributario no se distribuyen de manera uniforme entre Nación y provincias.
De ese total, USD 6.231 millones corresponden a recursos nacionales. Allí se incluyen, entre otros conceptos, los derechos de exportación, los aranceles de importación y el impuesto al cheque.
Las provincias que reciben las inversiones tienen, en cambio, una estructura diferente: conservan las regalías y otros tributos propios, además de participar de los recursos coparticipables. Por eso, el nivel de adicionalidad necesario para que la cuenta fiscal cierre varía sustancialmente según el gobierno que se considere.
Para la Nación, el umbral de adicionalidad asciende a 38,5%. Para las provincias que no alojan proyectos es de 32,1%, mientras que para las provincias donde se radican las inversiones cae a apenas 17,7%.
La diferencia se explica por la distribución de los beneficios y costos del régimen. Las provincias que reciben los proyectos recaudan, según la estimación, 4,6 veces lo que resignan. En las provincias sin proyectos, esa relación es de 2,1 veces, mientras que para la Nación alcanza 1,6 veces.
Más proyectos
Al ampliar el análisis e incorporar los proyectos identificados además de los 23 ya aprobados, la conclusión sobre el impacto fiscal agregado se mantiene relativamente estable, aunque aumenta la diferencia entre Nación y provincias.
Como los proyectos todavía no cuentan en todos los casos con resoluciones que permitan reconstruir sus flujos, el ejercicio extrapola los parámetros observados en los proyectos aprobados de cada subsector sobre una cartera adicional de USD 87.409 millones anunciados.
En total, el universo modelizado pasa a 39 proyectos. Allí, el beneficio fiscal alcanza USD 24.175 millones a valor presente, mientras que la recaudación generada se estima en USD 50.542 millones.
El dato central es que el nivel de adicionalidad necesario para que cierre la cuenta fiscal consolidada prácticamente no cambia: se ubica en 32,4%, frente al 32,7% calculado para los 23 proyectos inicialmente aprobados.
Lo que sí cambia de manera marcada es quién necesita que la inversión sea adicional para que la cuenta “cierre”. Para la Nación, el umbral sube de 38,5% a 44,4%. Para las provincias que alojan los proyectos, en cambio, baja de 17,7% a 13,7%.
Según EcoGo, la explicación está en la composición de la nueva cartera. El mayor peso de los proyectos de hidrocarburos concentra una parte relevante del costo fiscal en recursos exclusivamente nacionales, mientras que las regalías asociadas a la producción permanecen en las provincias productoras.
El informe concluyó: “El régimen tiene un impacto relevante sobre la rentabilidad de proyectos intensivos en capital y no necesita que toda la inversión sea adicional para cerrar fiscalmente: bajo los supuestos utilizados, alcanza con aproximadamente un tercio. Pero, a medida que el programa gana escala, aparece con mayor claridad una segunda discusión: quién financia el incentivo y quién captura sus beneficios fiscales directos”.
“El desafío hacia adelante no pasa sólo por aumentar el monto de inversiones anunciado. Pasa también por maximizar su adicionalidad y ampliar el derrame sobre proveedores, empleo, infraestructura y actividad frente a un esquema viejo que sigue jugando con las mismas reglas del juego en un contexto de apertura y aumento exponencial de los costos en dólares”, agregó.