El algoritmo debe estar al tanto de mis preocupaciones, porque de repente solo me aparecen videos de influencers que me explican cómo voy a poder vivir de la renta de mis acciones si dejo de cenar afuera o me ahorro la entrada de un teatro. La cuenta que hacen es magia pura, y por eso es adictiva. Es casi como cuando te dicen que apuestes porque te vas a ganar la lotería. Está el chico al que le suben las acciones por detrás de la cabeza, la chica que cita a Einstein para hablarte del interés compuesto y el señor de traje que te larga tres nombres de acciones en inglés. Todos parecen haber encontrado una respuesta sencilla a una de las preguntas más inquietantes de nuestro tiempo: de dónde vamos a sacar la plata para vivir tantos años.
Pero la magia se complica cuando quien mira esos videos tiene cincuenta y cinco años, una casa que terminó de pagar hace poco, hijos que empiezan a irse, algún ahorro que sobrevivió a varias crisis, la perspectiva de una jubilación magra y una expectativa de vida que puede estirarse otros treinta o cuarenta años. No está pensando en hacerse millonario. Está tratando de averiguar cómo va a financiar el resto de su vida.
El contrato del siglo pasado (estudiar, trabajar, la casa, el ahorro y unos años de descanso) se desarmó. Quien se jubila a los sesenta puede tener por delante casi un tercio de su vida, y nadie pensó demasiado en cómo pagarlo. La OCDE calcula que las mujeres pasan en promedio 22,8 años fuera del mercado laboral después de retirarse, frente a 18,6 de los varones. Sus ingresos jubilatorios, en cambio, son un 23% más bajos. Viven más, cobran menos y llegan con trayectorias atravesadas por interrupciones y décadas de trabajo doméstico sin recibo de sueldo. La longevidad, que celebramos como una conquista de la humanidad, tiene una dimensión económica bastante menos festiva.
En la Argentina, la jubilación mínima de octubre, con bono, apenas supera los quinientos mil pesos. La canasta básica que calculó en marzo la Defensoría de la Tercera Edad superaba el millón ochocientos mil. Para quien llega sin patrimonio, la situación es dramática. Pero incluso para la clase media que todavía trabaja y llega a fin de mes, el problema toma una forma desconocida. No alcanza con calcular cuánto dinero habrá al dejar de trabajar. Hay que pensar dónde vivir, qué hacer con la casa, qué actividad puede seguir dando ingresos, cómo se van a resolver los cuidados y con quién compartir.
Los influencers tienen razón en una cosa: cuanto antes se empieza a pensar, mejor. Lo que sus gráficos no muestran es que una vida larga no se sostiene con una cuenta de inversión. Hacen falta seis bolsillos. Algunos se llenan con dinero, otros con decisiones y varios solo con otras personas.
Conocer el piso antes de soñar con el techo
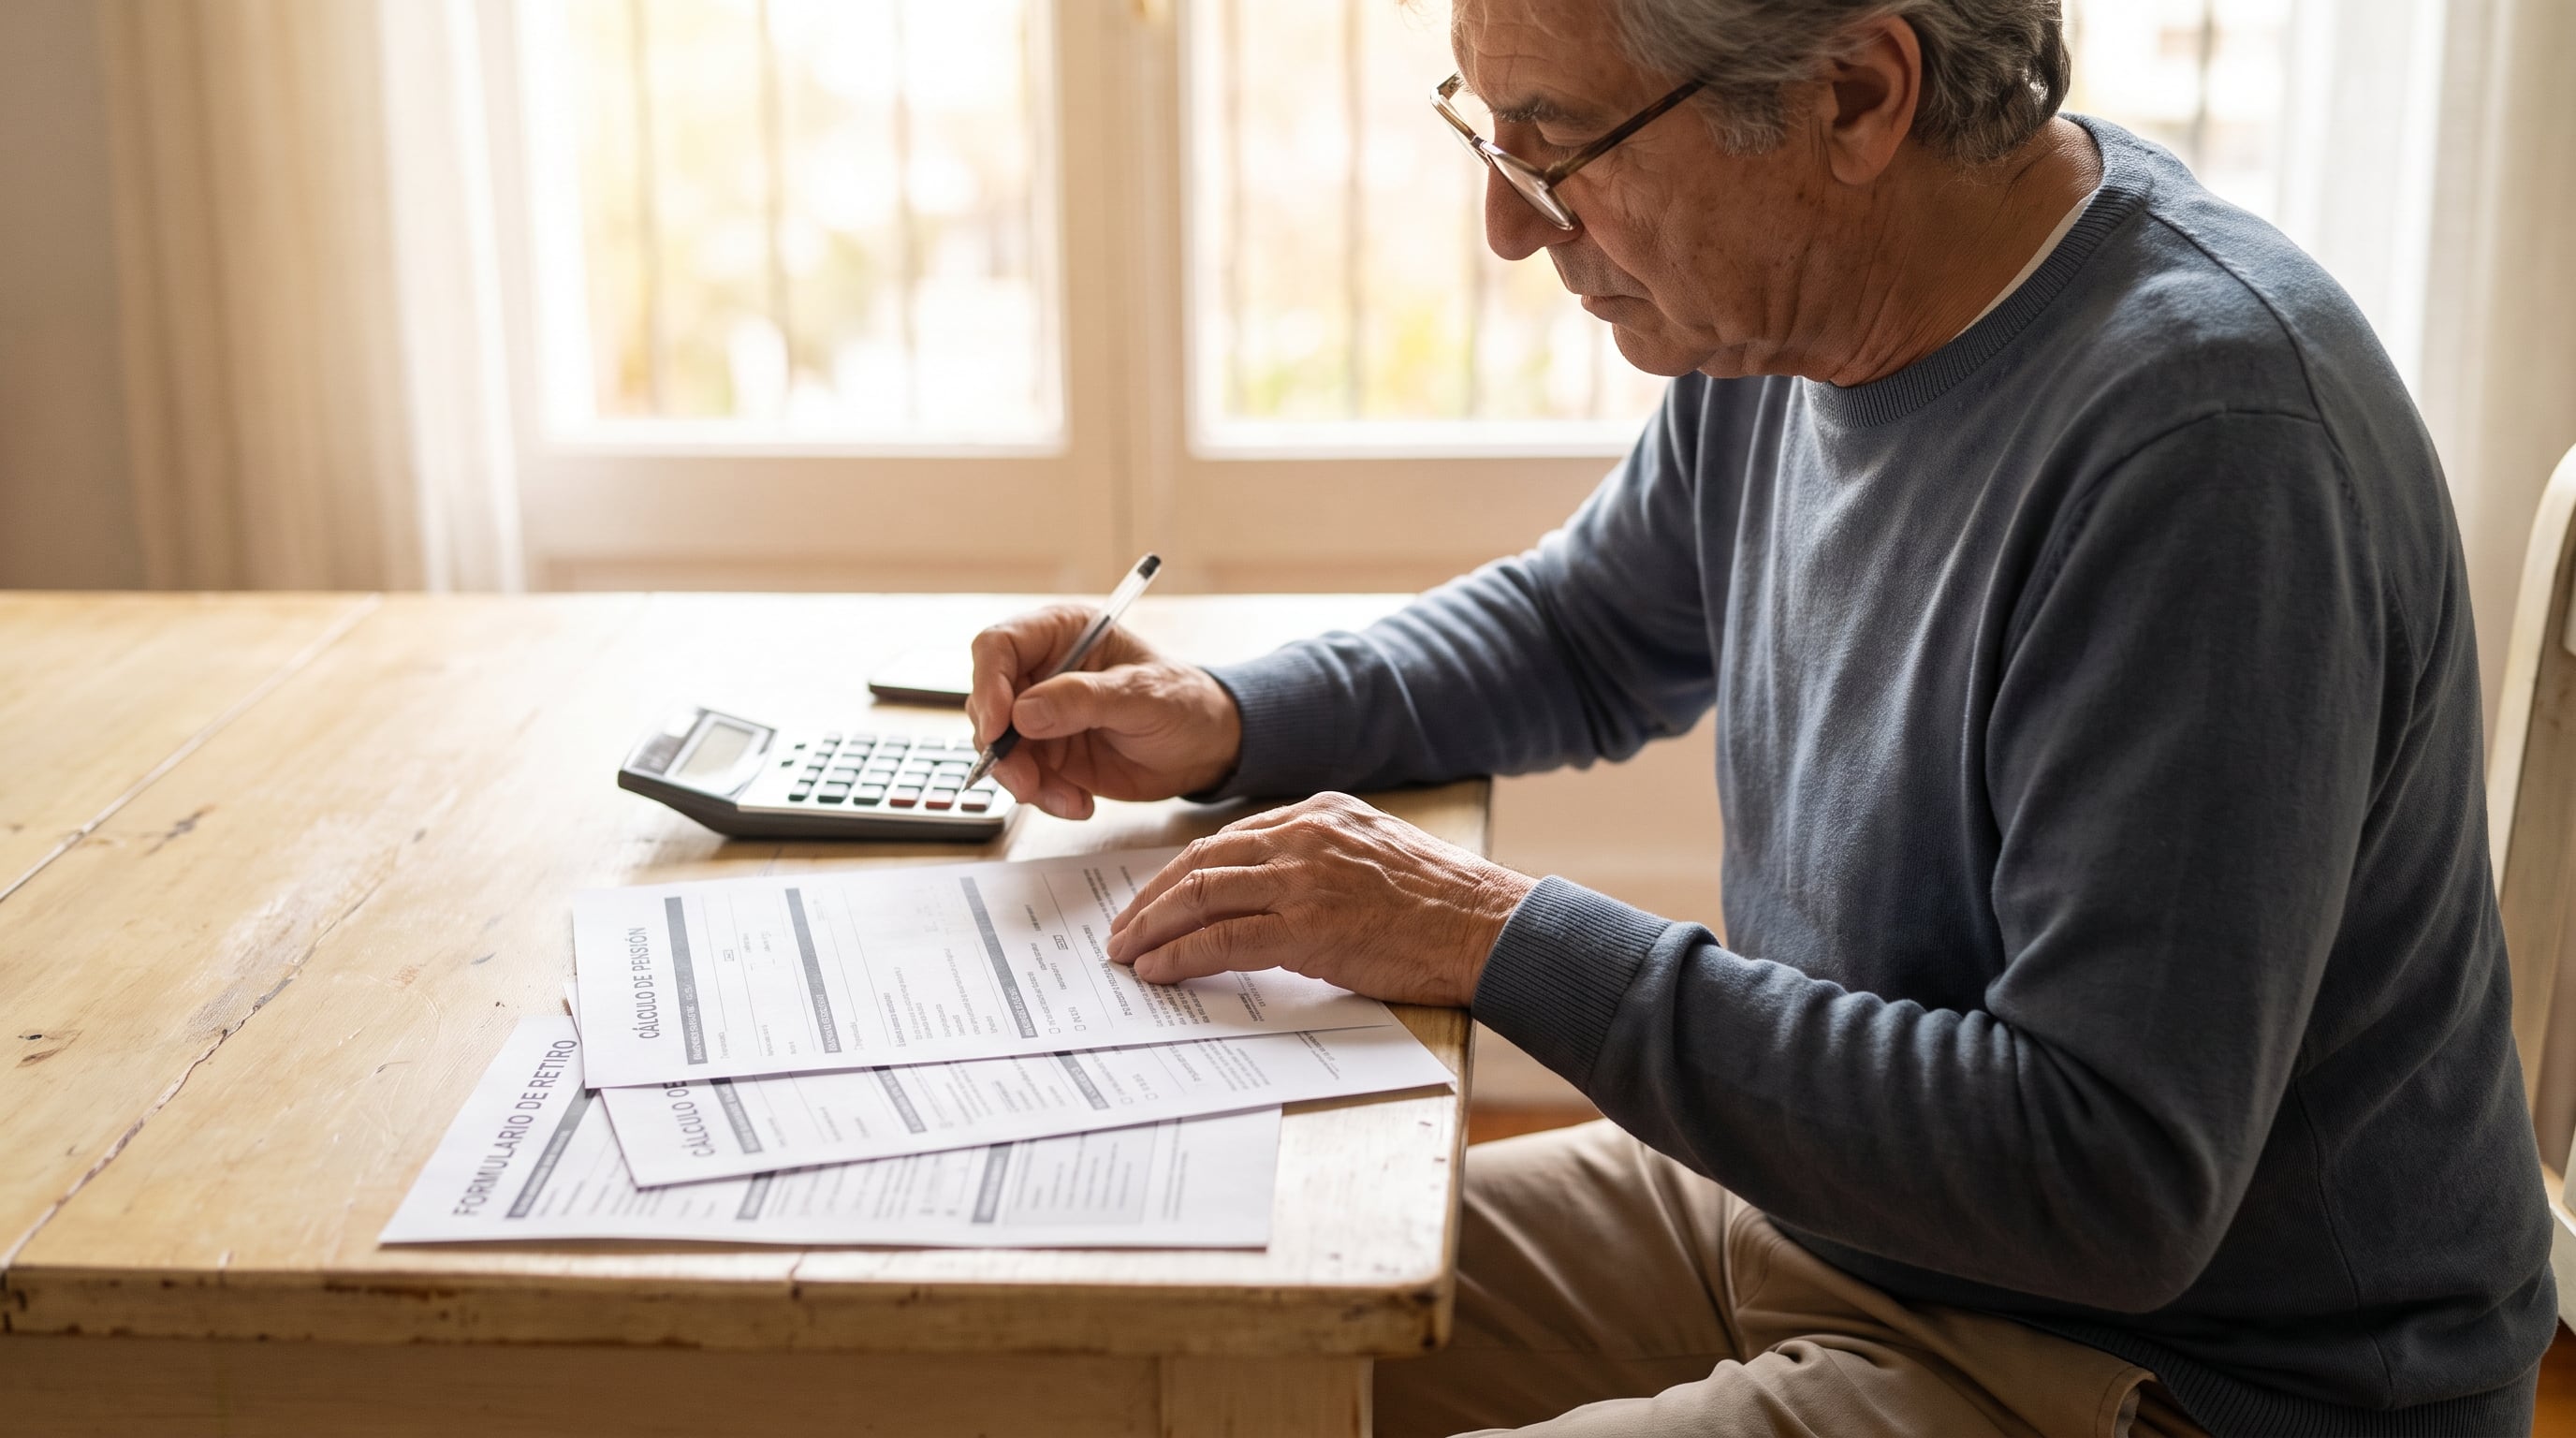
Hasta en los países con sistemas sólidos la promesa jubilatoria está en revisión, y las respuestas se repiten: subir la edad, cambiar los aportes, empujar el ahorro privado. El problema es que no todos llegan igual. Quien trabajó cuarenta años en una oficina puede imaginar algunos más de escritorio. Una trabajadora que limpió casas durante décadas o un albañil con la columna rota, no. Con el fin de la moratoria, en marzo de 2025, quedaron especialmente expuestas las mujeres que no completaron treinta años de aportes. Muchas trabajaron toda la vida, solo que cuidando. El sistema reconoce como trabajo aquello por lo que se pagaron contribuciones. Buena parte de la economía de las familias funcionó gracias a tareas que nunca las tuvieron.
Chile, que fue durante décadas el símbolo internacional de la capitalización individual, aprobó en 2025 una reforma que devuelve los aportes de los empleadores e incorpora mecanismos solidarios, entre ellos una compensación para reducir la brecha de las mujeres. México amplió sus pensiones no contributivas y Bolivia mantiene la Renta Dignidad desde los sesenta. Modelos distintos que discuten lo mismo: cuánto de la seguridad de una vida larga depende de la trayectoria de cada uno y cuánto debe garantizar la sociedad.
A los cincuenta y cinco, revisar la historia de aportes y los derechos acumulados puede ser más importante que abrir una cuenta de inversión. El Estado probablemente no financie el nivel de vida al que nos acostumbramos. Pero saber con precisión qué piso nos espera es la única manera de hacer cuentas sobre algo real.

Contar lo que no se gasta como si fuera un sueldo
El segundo bolsillo no tiene gráficos espectaculares. Consiste en revisar cuánto cuesta la vida que llevamos y qué parte podría reorganizarse sin perder bienestar. No se trata de dejar el café, sino de distinguir lo que mejora la vida de lo que pagamos por costumbre. En la canasta de la Defensoría, los medicamentos y la vivienda se llevan la mayor parte. Ahorrar cincuenta mil pesos por mes equivale a seiscientos mil por año, sin ningún riesgo. Ninguna inversión que se pueda hacer con cincuenta mil pesos rinde tanto.
La novedad, igual, no está en cambiar de prepaga. Está en preguntarse qué gastos se pueden compartir. A comienzos de este siglo, un grupo de vecinos de Beacon Hill, en Boston, se organizó para seguir viviendo en sus casas mientras envejecían. Pagaban una cuota, contrataban en conjunto y armaban una red de ayuda que resolvía entre todos lo que de a uno costaba mucho más. El movimiento Village se extendió por todo Estados Unidos. No son geriátricos ni casas compartidas: cada uno sigue en la suya y organizan juntos una parte de la vida cotidiana. El auto que se usa dos veces por semana, la compañía para una consulta, el plomero de confianza. La economía colaborativa, que se vendió como un invento para jóvenes urbanos, encuentra en las sociedades longevas su uso más interesante.
No pedir prestado para vivir
En julio, un informe de Provincia Microcréditos mostró que el 44,6% de las personas en edad jubilatoria tenía deudas y que casi 458.000 estaban en situación irregular. La morosidad pasó del 4,1% al 11,4% en un año. Detrás de esas cifras hay jubilados que pagan el supermercado con la tarjeta o recurren a financieras con tasas que hacen casi imposible salir. Una hipoteca razonable puede tener sentido; endeudarse todos los meses para cubrir la diferencia entre lo que entra y lo que sale, no: cuando el sueldo del mes que viene ya está gastado, el futuro se achica hasta desaparecer.
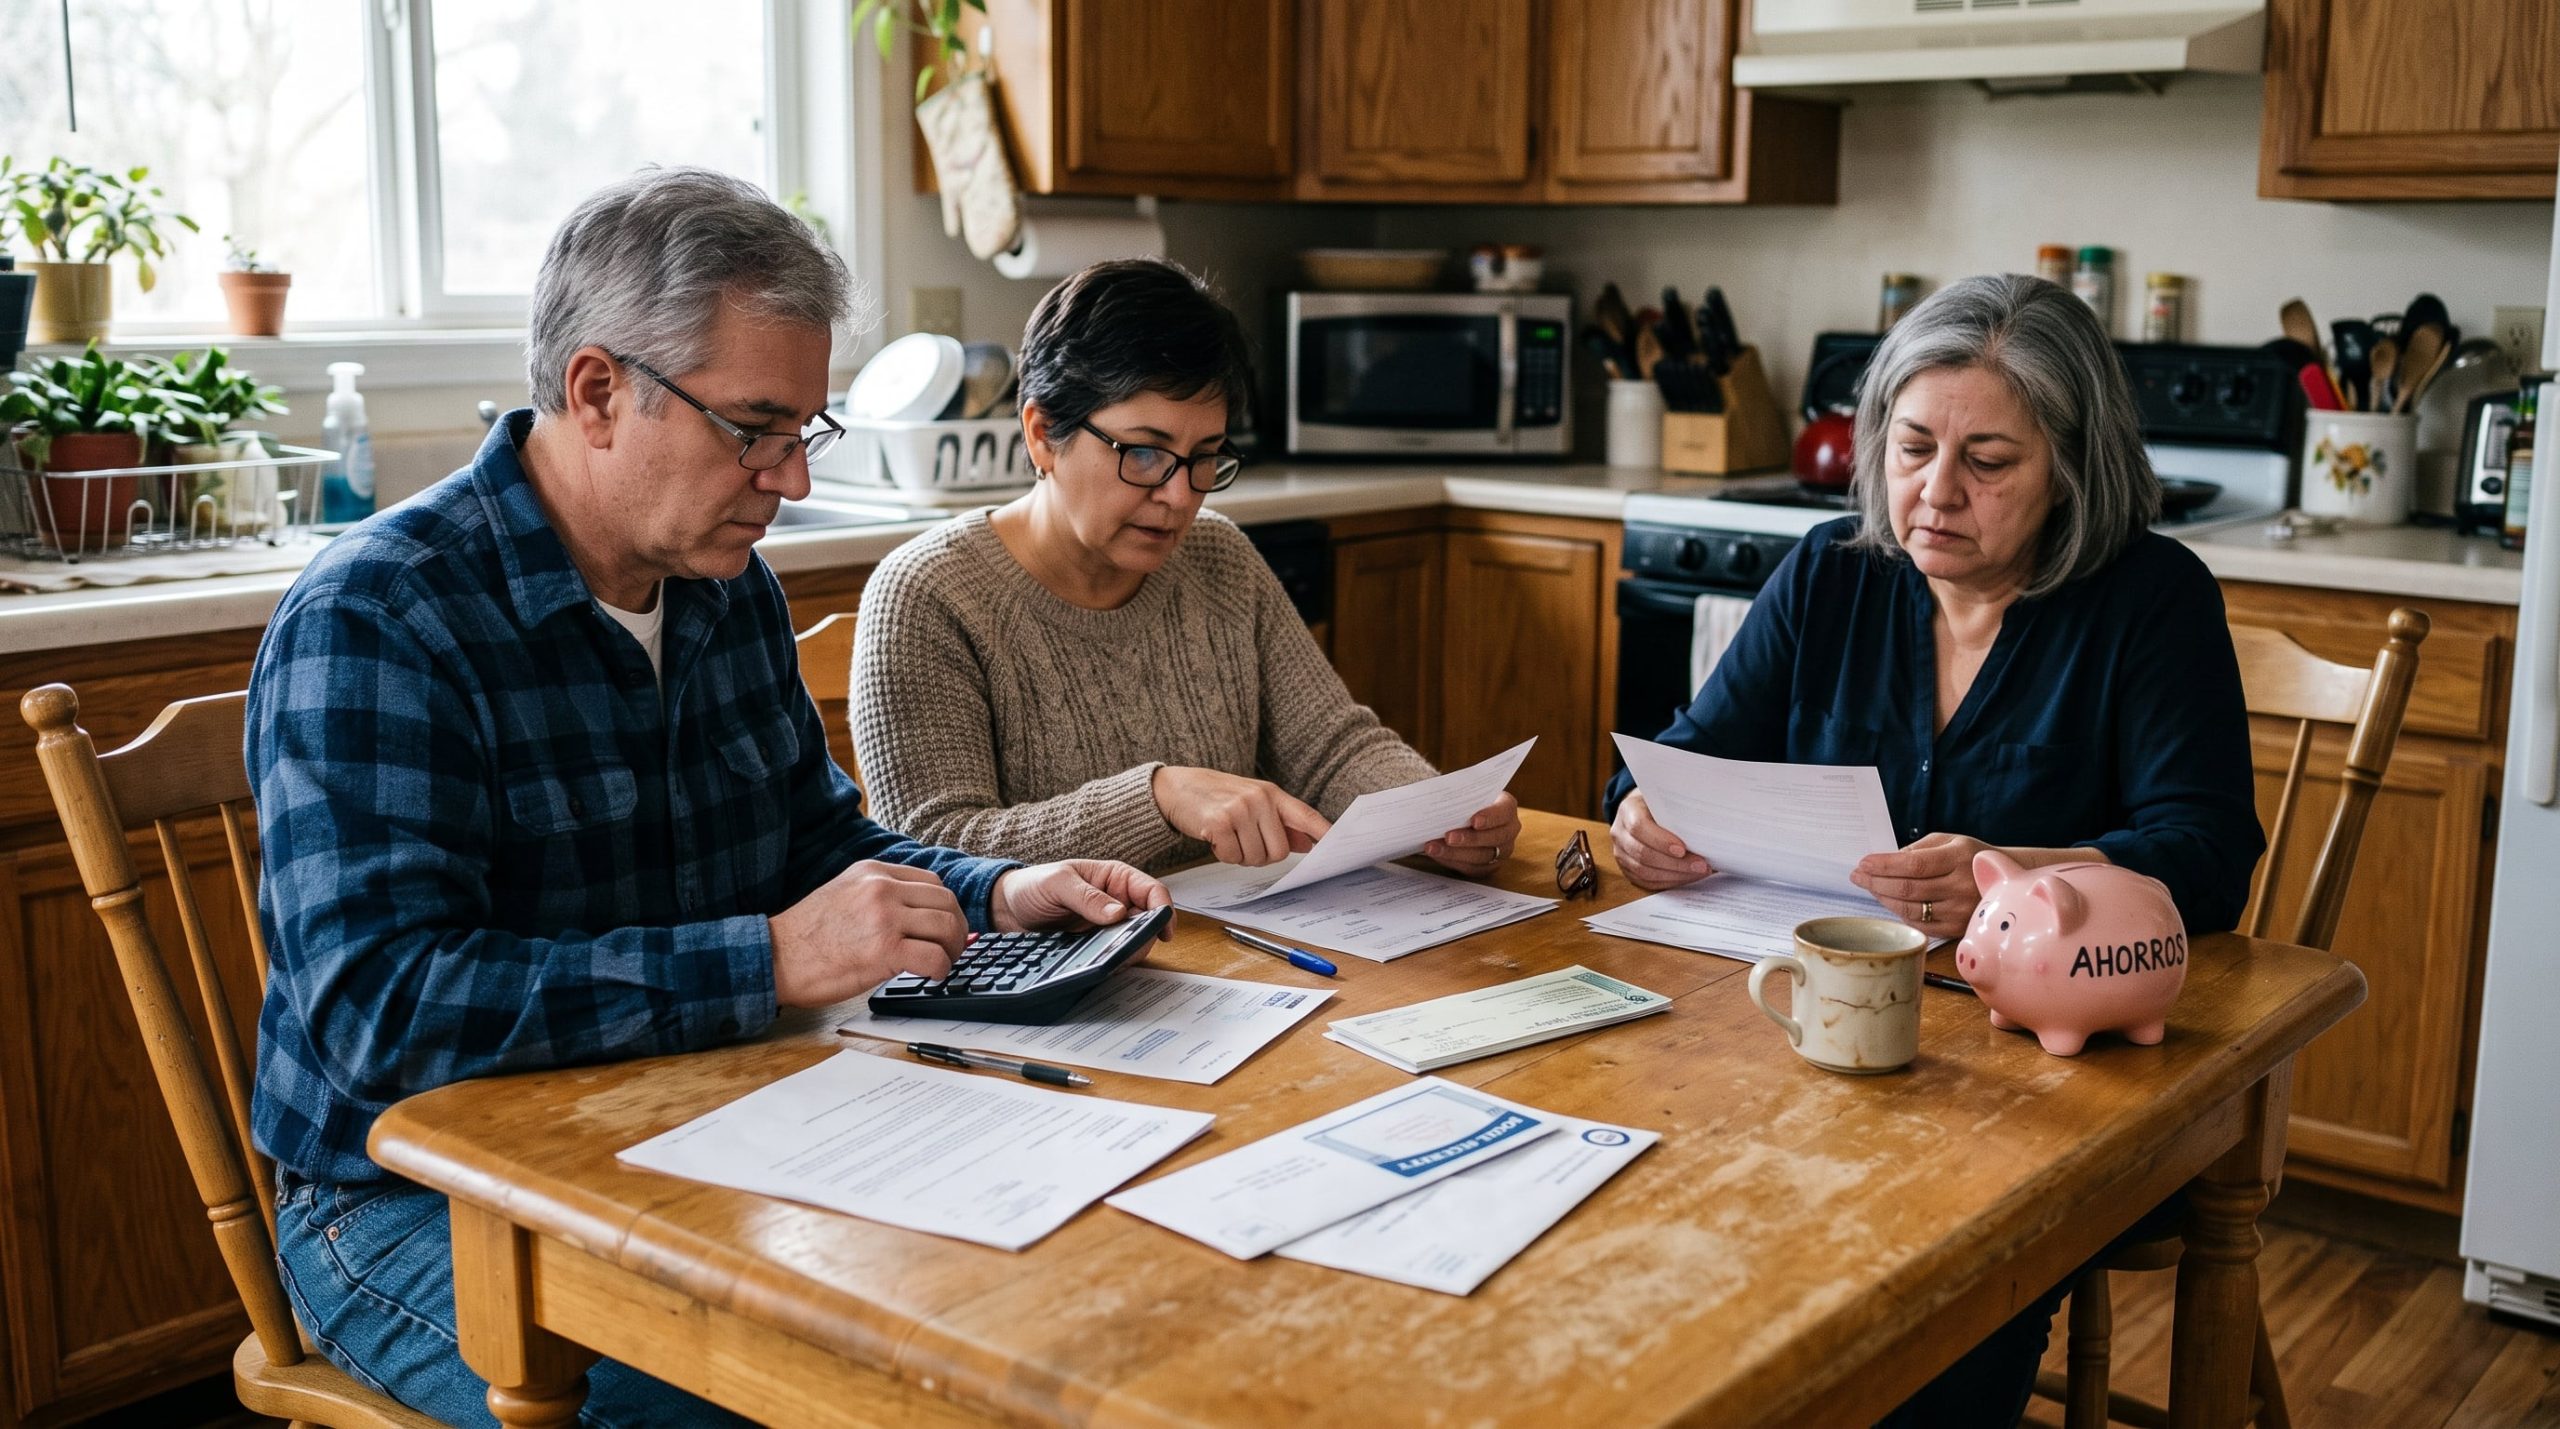
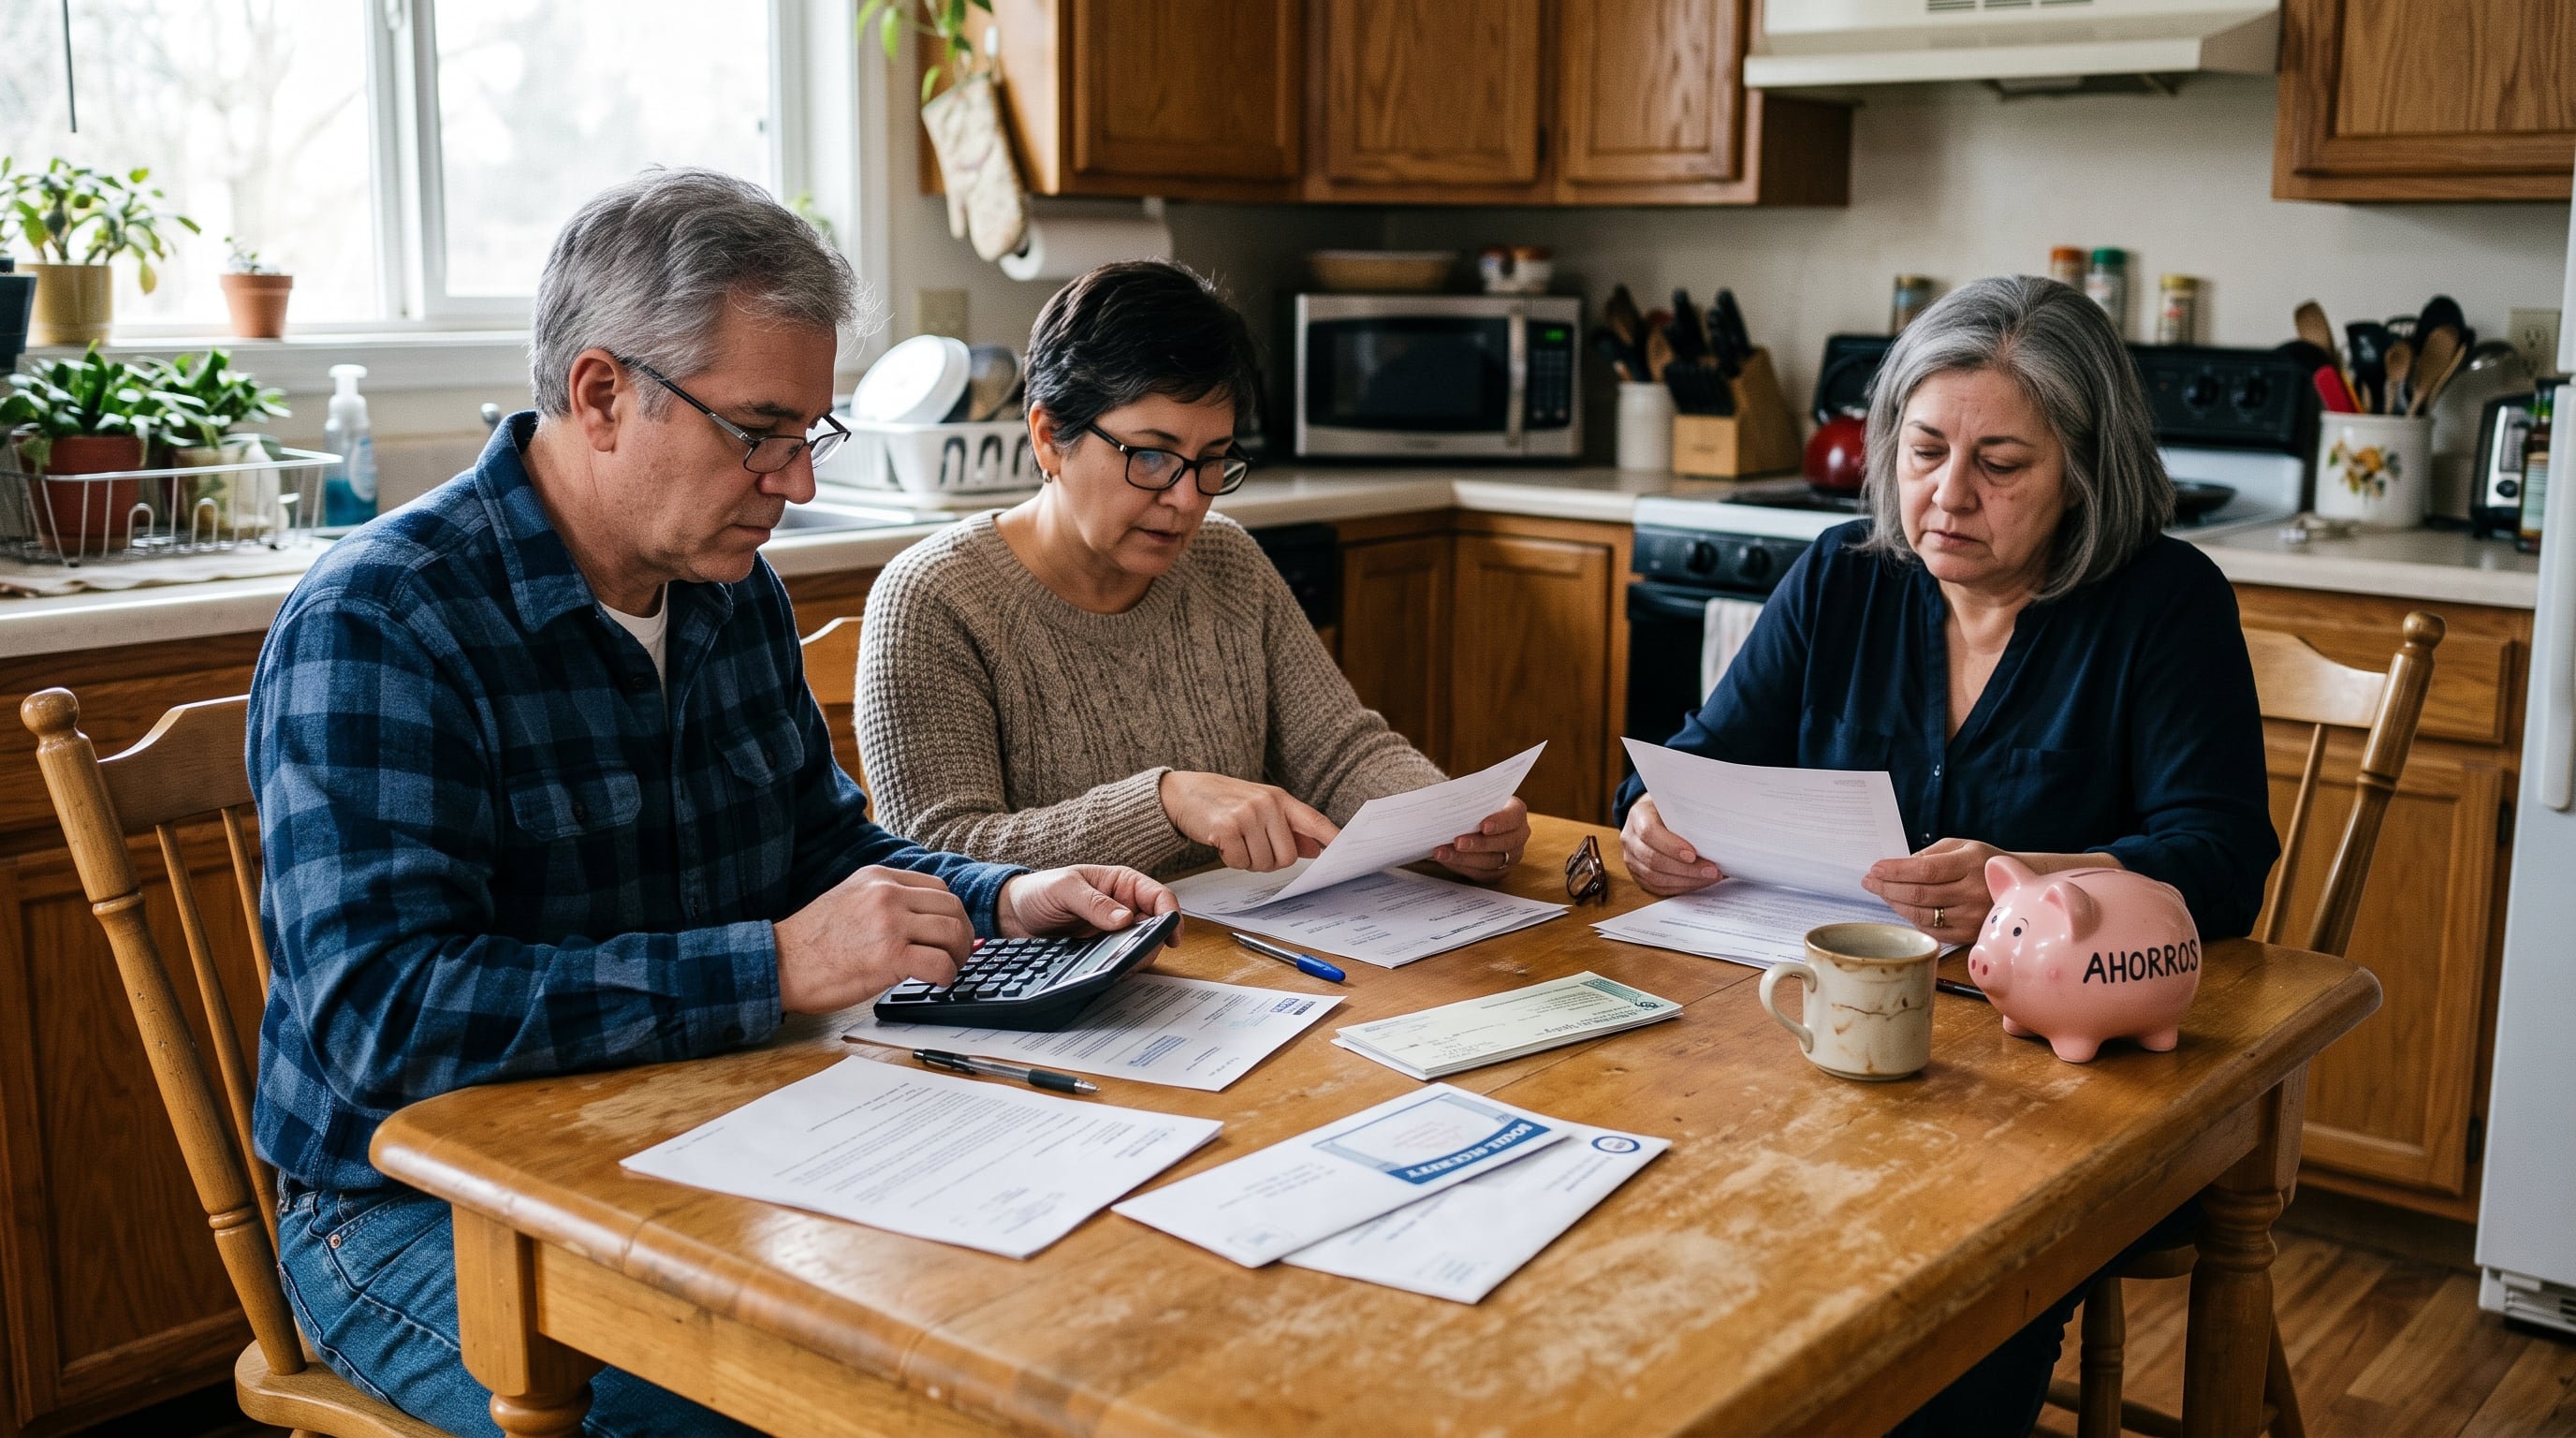
En esto los influencers aciertan: antes de invertir hay que tener un fondo de emergencia, una reserva que permita enfrentar un imprevisto sin un crédito caro. El problema es que se lo recomiendan por igual a quien gana bien y a quien usa todo lo que cobra para sostener la vida. La disciplina no rinde intereses cuando no sobra nada.
En Vietnam lo resuelven de otra manera. HelpAge International impulsa clubes intergeneracionales que combinan actividades sociales, asistencia domiciliaria y pequeños fondos rotatorios de ahorro y crédito. A fines de 2024 había 8.432 clubes con más de 484.000 integrantes. La plata no se junta solo para la reserva de cada uno: circula para financiar pequeñas actividades productivas y las urgencias de los demás, y en una evaluación el 82% de los participantes dijo haber mejorado sus ingresos. Lo que nuestras abuelas hacían en el barrio con una tanda, pero con reglas, actas y escala.

Hacer trabajar a la casa
Quien compró su casa hace treinta años puede ser dueño de un inmueble que vale cientos de miles de dólares y no llegar a pagar las expensas. Tiene riqueza, pero no ingresos: la diferencia entre patrimonio y liquidez deja de ser un tecnicismo el día que desaparece el sueldo.
La casa propia fue la gran aspiración de la clase media argentina y su principal forma de ahorro. Se compraba para vivir, para tener seguridad y para dejarles algo a los hijos. Pero si la vida se estira hasta los noventa o los cien, ¿tiene sentido mantener intacto durante tres décadas un patrimonio que podría ayudar a pagar esos mismos años? La pregunta incomoda porque mezcla plata, afectos y herencia.
En otros países existen las hipotecas inversas, que permiten obtener un ingreso con la casa como garantía sin venderla. En la Argentina prácticamente no existen. Pero entre hipotecar la casa y conservarla intacta hasta la muerte hay muchas posibilidades. En Madrid, el programa Convive junta desde hace décadas a estudiantes con personas mayores que tienen una habitación libre: alojamiento a cambio de compañía. En Montreuil, en las afueras de París, la feminista Thérèse Clerc impulsó la Maison des Babayagas, una casa autogestionada por mujeres mayores que no querían resignarse ni a la soledad ni al geriátrico. Alquilar una habitación, mudarse a algo más chico, compartir una propiedad con amigas: caminos que piensan la vivienda como un recurso.
La resistencia no es solo económica. Pero una vida más larga también cambia el sentido de la herencia. Los hijos pueden tener sesenta años cuando finalmente la reciban, y tal vez la necesitaban mucho antes. La conversación sobre la casa, que suele postergarse hasta que alguien muere o necesita cuidados, podría empezar bastante antes.
Trabajar si se elige, no porque no queda otra
La economista Teresa Ghilarducci, profesora de The New School, lleva años cuestionando la respuesta favorita de los gobiernos frente a la longevidad: trabajar más tiempo. Prolongar la vida laboral no puede ser una solución universal, advierte, porque la salud, los empleos y las oportunidades son profundamente desiguales. En 2024 contó en Los Angeles Times la historia de Betty Glover, una empleada de supermercado de 91 años que pudo dejar de trabajar gracias a una colecta. La historia conmovió a miles de personas. Lo que se presentaba como un ejemplo de vitalidad era el de una mujer que no tenía con qué retirarse.
Pero el trabajo después de los sesenta y cinco también puede ser una elección. La pregunta es qué trabajo, cuántas horas, en qué condiciones, porque la frontera entre tiempo completo y nada se volvió arbitraria. Una profesional puede querer reducir su actividad sin abandonarla; un docente, seguir con algunas clases; alguien, convertir décadas de experiencia en mentorías o animarse al oficio que nunca tuvo tiempo de aprender. Singapur elevó a 69 años, en julio, la edad hasta la que las empresas deben ofrecer continuidad laboral a quien quiere seguir. No resuelve las desigualdades, pero muestra que existe algo entre el empleo completo y la jubilación definitiva.
Para la clase media que llega a los sesenta con experiencia y contactos, el desafío es diseñar una segunda economía laboral antes de necesitarla. Lo demás es responsabilidad colectiva. Se elogia la experiencia mientras las búsquedas excluyen a quien pasó los cincuenta. Se recomienda seguir activos mientras se cierran las puertas para hacerlo.

Ahorrar también en tiempo y en vínculos
Hay un gasto que casi nunca aparece en las calculadoras de los influencers y que puede desarmar cualquier presupuesto: los cuidados. Una enfermedad prolongada o la pérdida de autonomía pueden consumir en pocos años lo que se ahorró en décadas. Durante mucho tiempo lo resolvieron las mujeres de las familias, gratis y a costa de sus propias trayectorias. Hoy las familias son más chicas, los hijos viven lejos, y no es raro que una mujer de setenta cuide a sus padres de noventa y cinco mientras empieza a necesitar ayuda ella misma.
Algunas sociedades experimentan con una idea que parece extraña solo porque creemos que el tiempo no se puede ahorrar. En Japón, desde los años noventa, funciona el Fureai Kippu: quien acompaña a una persona mayor al médico o le hace las compras recibe créditos de tiempo que puede usar después para recibir ayuda, o transferirles a sus padres que viven en otra ciudad. En St. Gallen, Suiza, un programa con respaldo municipal organiza algo parecido entre jubilados. No reemplazan la atención profesional, y no todos los bancos de tiempo lograron la escala que imaginaban. Pero dejan planteada una pregunta: ¿y si organizáramos los cuidados con la misma anticipación con la que nos piden organizar los ahorros?
La amistad y la vecindad no necesitan justificarse en pesos. Aun así, producen recursos. Quien puede pedir ayuda para ir a una consulta o tiene a alguien que le cuida la casa durante una internación dispone de una seguridad que no figura en ningún resumen bancario.

La cuenta que falta
Puestos uno al lado del otro, los seis bolsillos dibujan una economía bastante distinta de la que prometen los gráficos. Se puede tener una casa valiosa y necesitar plata todos los meses. Se puede tener ahorros para los gastos de siempre y no para varios años de cuidados. Se puede saber hacer algo valioso y no encontrar quién lo pague.
La cultura argentina del ahorro está hecha de crisis, devaluaciones, confiscaciones e inflación. Aprendimos a guardar dólares, a desconfiar de las instituciones y a resolver cada uno como puede. Tiene razones muy concretas. Pero consolidó una idea profundamente individual de la seguridad: cada familia con su casa, cada persona con su colchón. Una vida mucho más larga necesita recursos que difícilmente se acumulen de a uno.
El chico de las acciones que suben detrás de la cabeza sigue explicando cómo vivir de rentas a los cuarenta. Del otro lado de la pantalla, una mujer de cincuenta y ocho años mira su casa, calcula cuánto necesita para vivir, piensa en el trabajo que todavía quiere hacer y recuerda una conversación con sus amigas sobre mudarse cerca unas de otras. Tal vez abra una planilla y empiece a hacer cuentas. Tal vez descubra que tiene más recursos de los que creía, aunque no todos estén en el banco. Y que, para financiar los años que vienen, además de aprender a invertir, va a tener que aprender a compartir.