Comenzaron en 2021 con USD 50.000 de aporte personal que sus dos fundadores pusieron para comprar una licencia de agente de bolsa. Apenas cinco años después, la empresa alcanzó un valor de mercado de poco más de USD 500 millones y va por más.
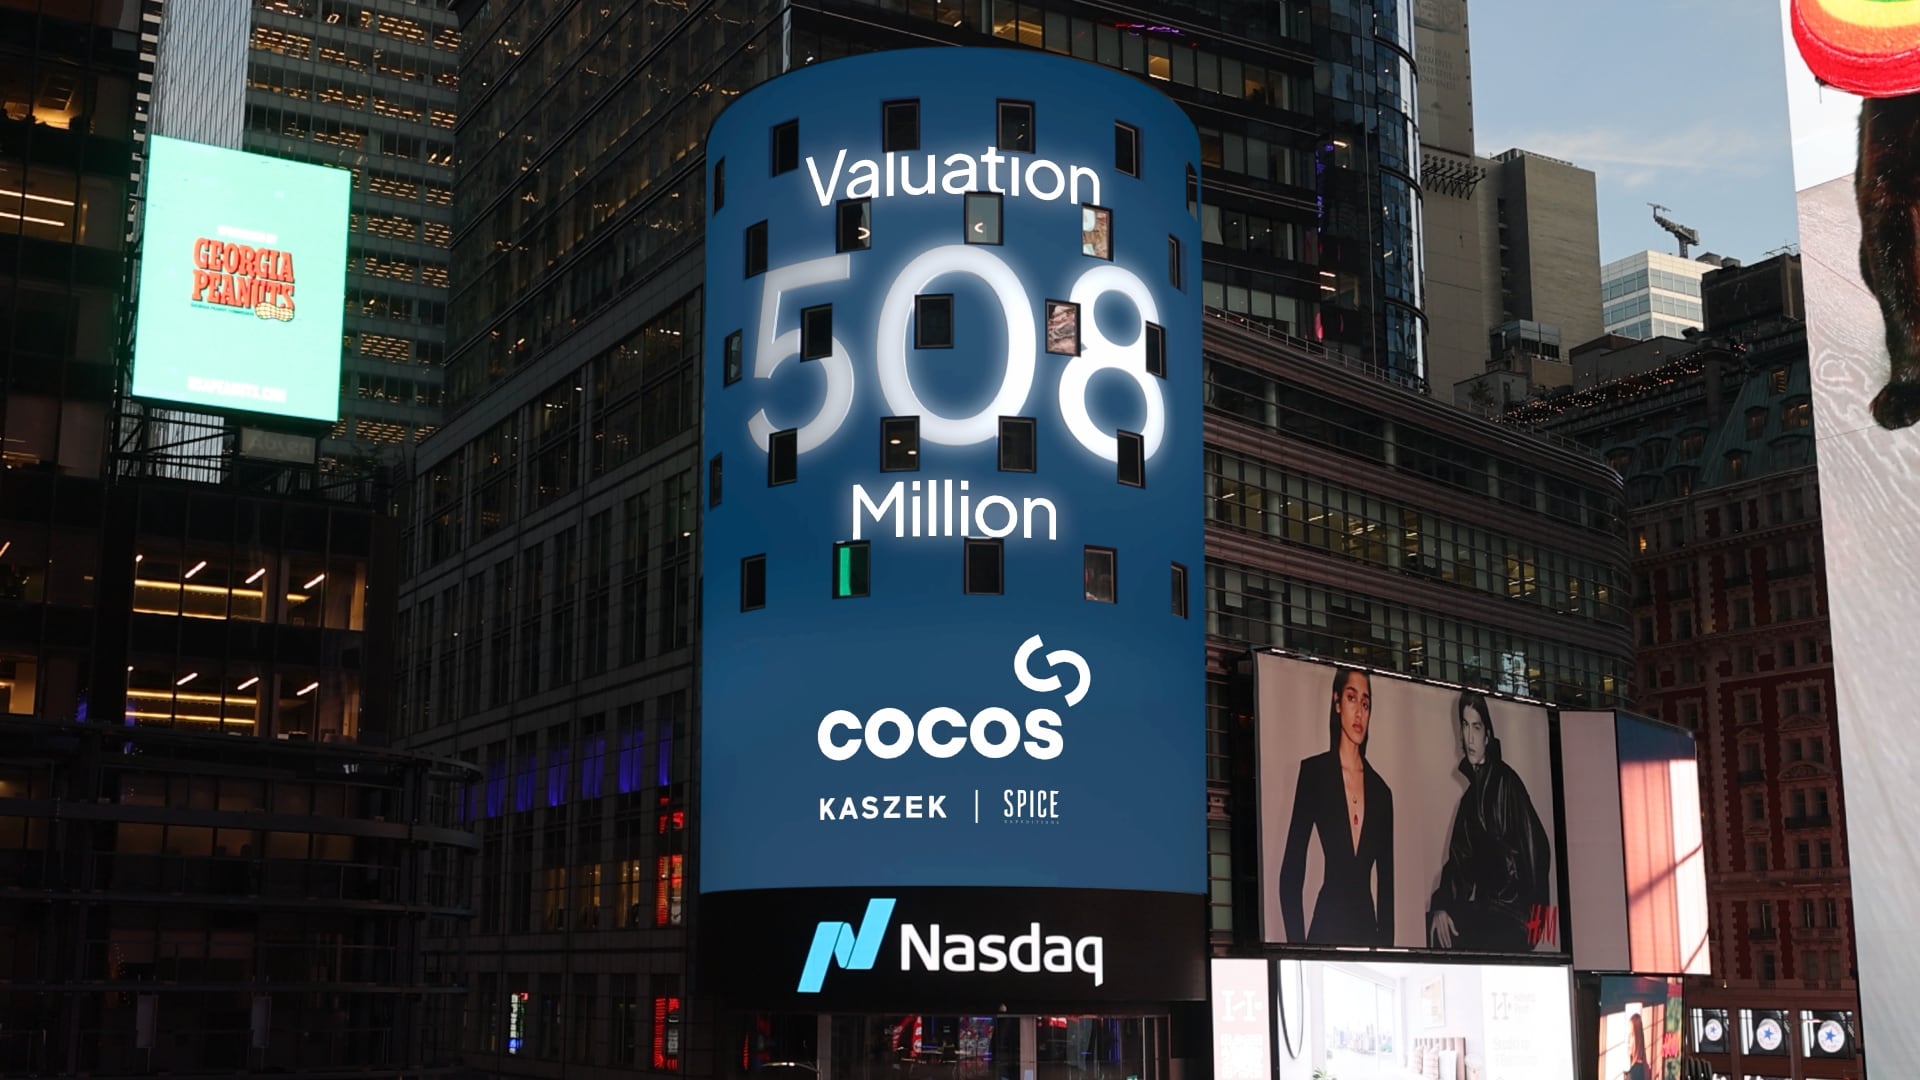
Esta semana se supo que Cocos, una de la empresas fintech más destacadas en este segmento “nuevo” del rubro financiero, cerró una ronda de USD 34 millones que la llevó a una valuación de algo así como “medio unicornio”, por la denominación que se les da a las startups tecnológicas que alcanzan la valuación “mágica” de USD 1.000 millones.
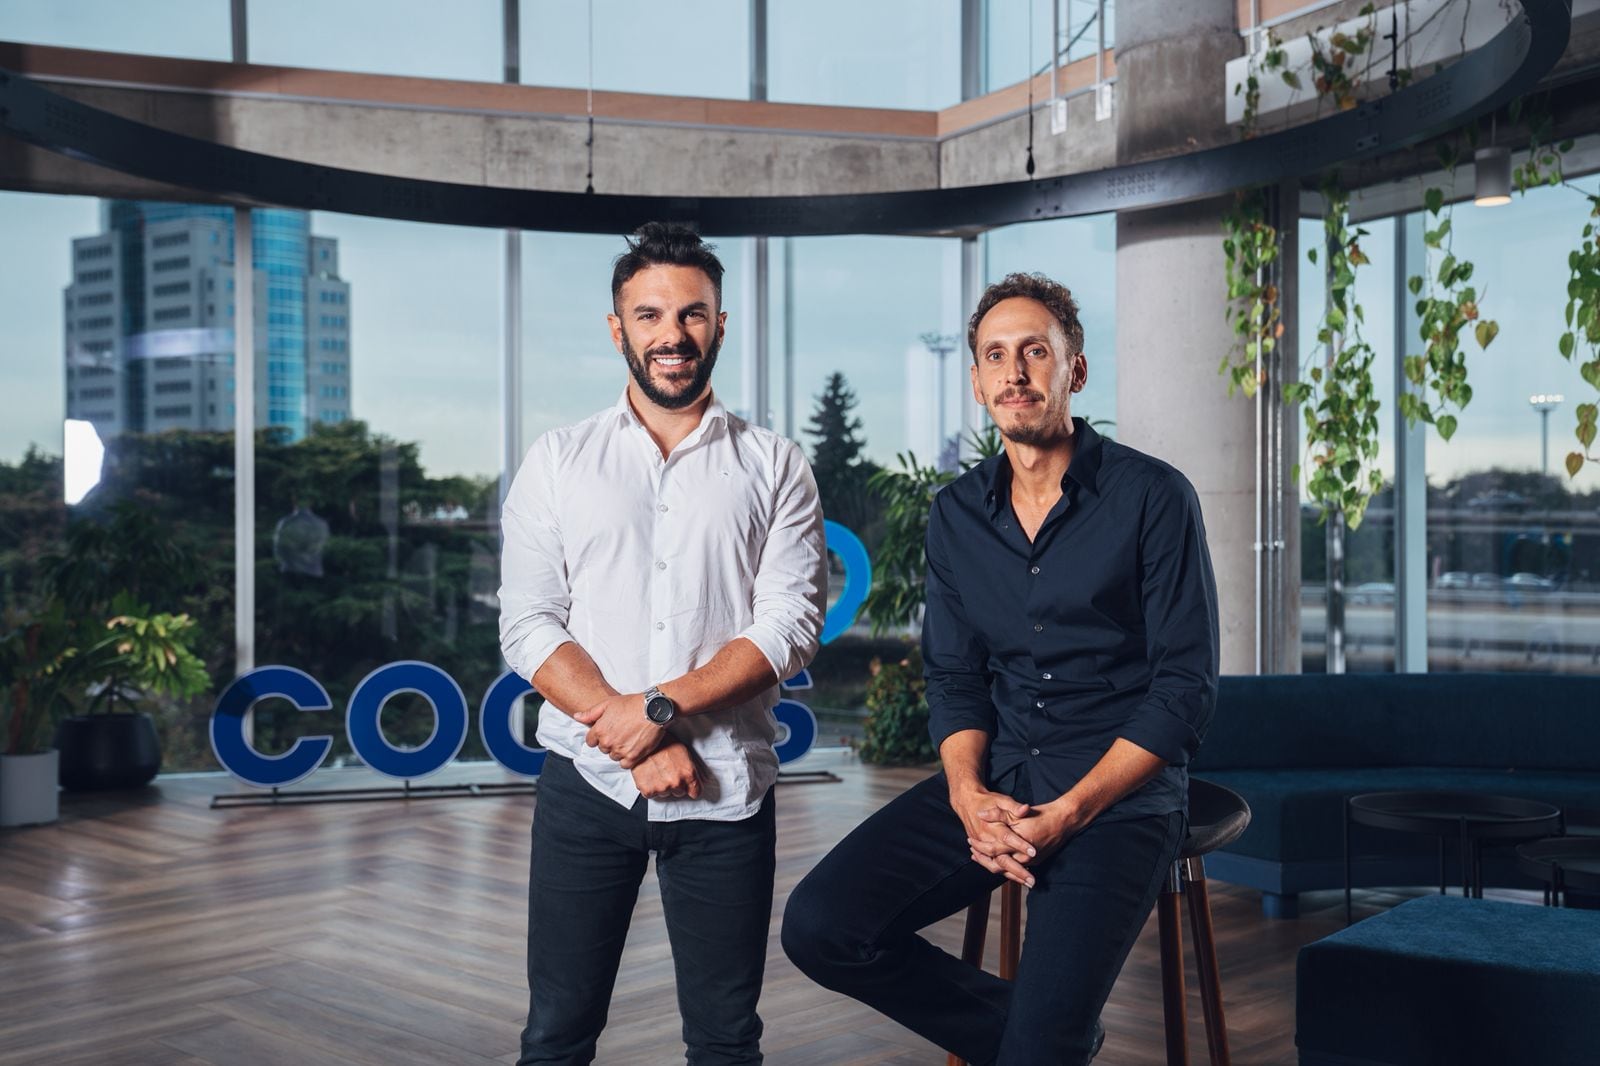
Kaszek, el fondo de venture capital que crearon Hernán Kazah, cofundador de Mercado Libre, y Nicolás Szekasy, su ex CFO, lideró el desembolso con Spice Ventures como socio. Es la primera vez que entra capital externo a esta empresa que fundaron Nicolás Mindlin y Ariel Sbdar y que hasta ahora había crecido reinvirtiendo lo que ganaba.
El destino de flamante fondeo tiene dos frentes. En la Argentina, financiar la transformación en banco digital tras la compra de Banco Voii, con foco en inteligencia artificial e integrar inversiones, cuentas, ahorro, pagos y crédito en una misma app. En Brasil, acompañar el desarrollo de Warren, la plataforma de inversiones cuyos activos Cocos acordó comprar en julio, operación que debe terminar de autorizar el Banco Central brasileño, se estima que en los próximos meses.
Los números parecen respaldar la valuación de una empresa que este año facturará unos USD 150 millones este año (USD 25 millones más si se suma el negocio brasileño), tiene más de 2,5 millones de clientes, que mueven unos USD 200.000 millones al año, y unos 300 empleados.
“No buscábamos levantar capital y no habíamos recibido inversiones externas porque armamos un negocio rentable que creció con esa misma rentabilidad. A Kaszek lo conocimos bien en la transacción de Warren, porque ellos eran accionistas y todavía lo son. Ahí se generó el vínculo y surgió la conversación porque querían tener más exposición a Cocos. Sumar un fondo institucional como Kaszek es una validación para lo que construimos”, aseguró Mindlin, presidente de Cocos, en charla con Infobae.
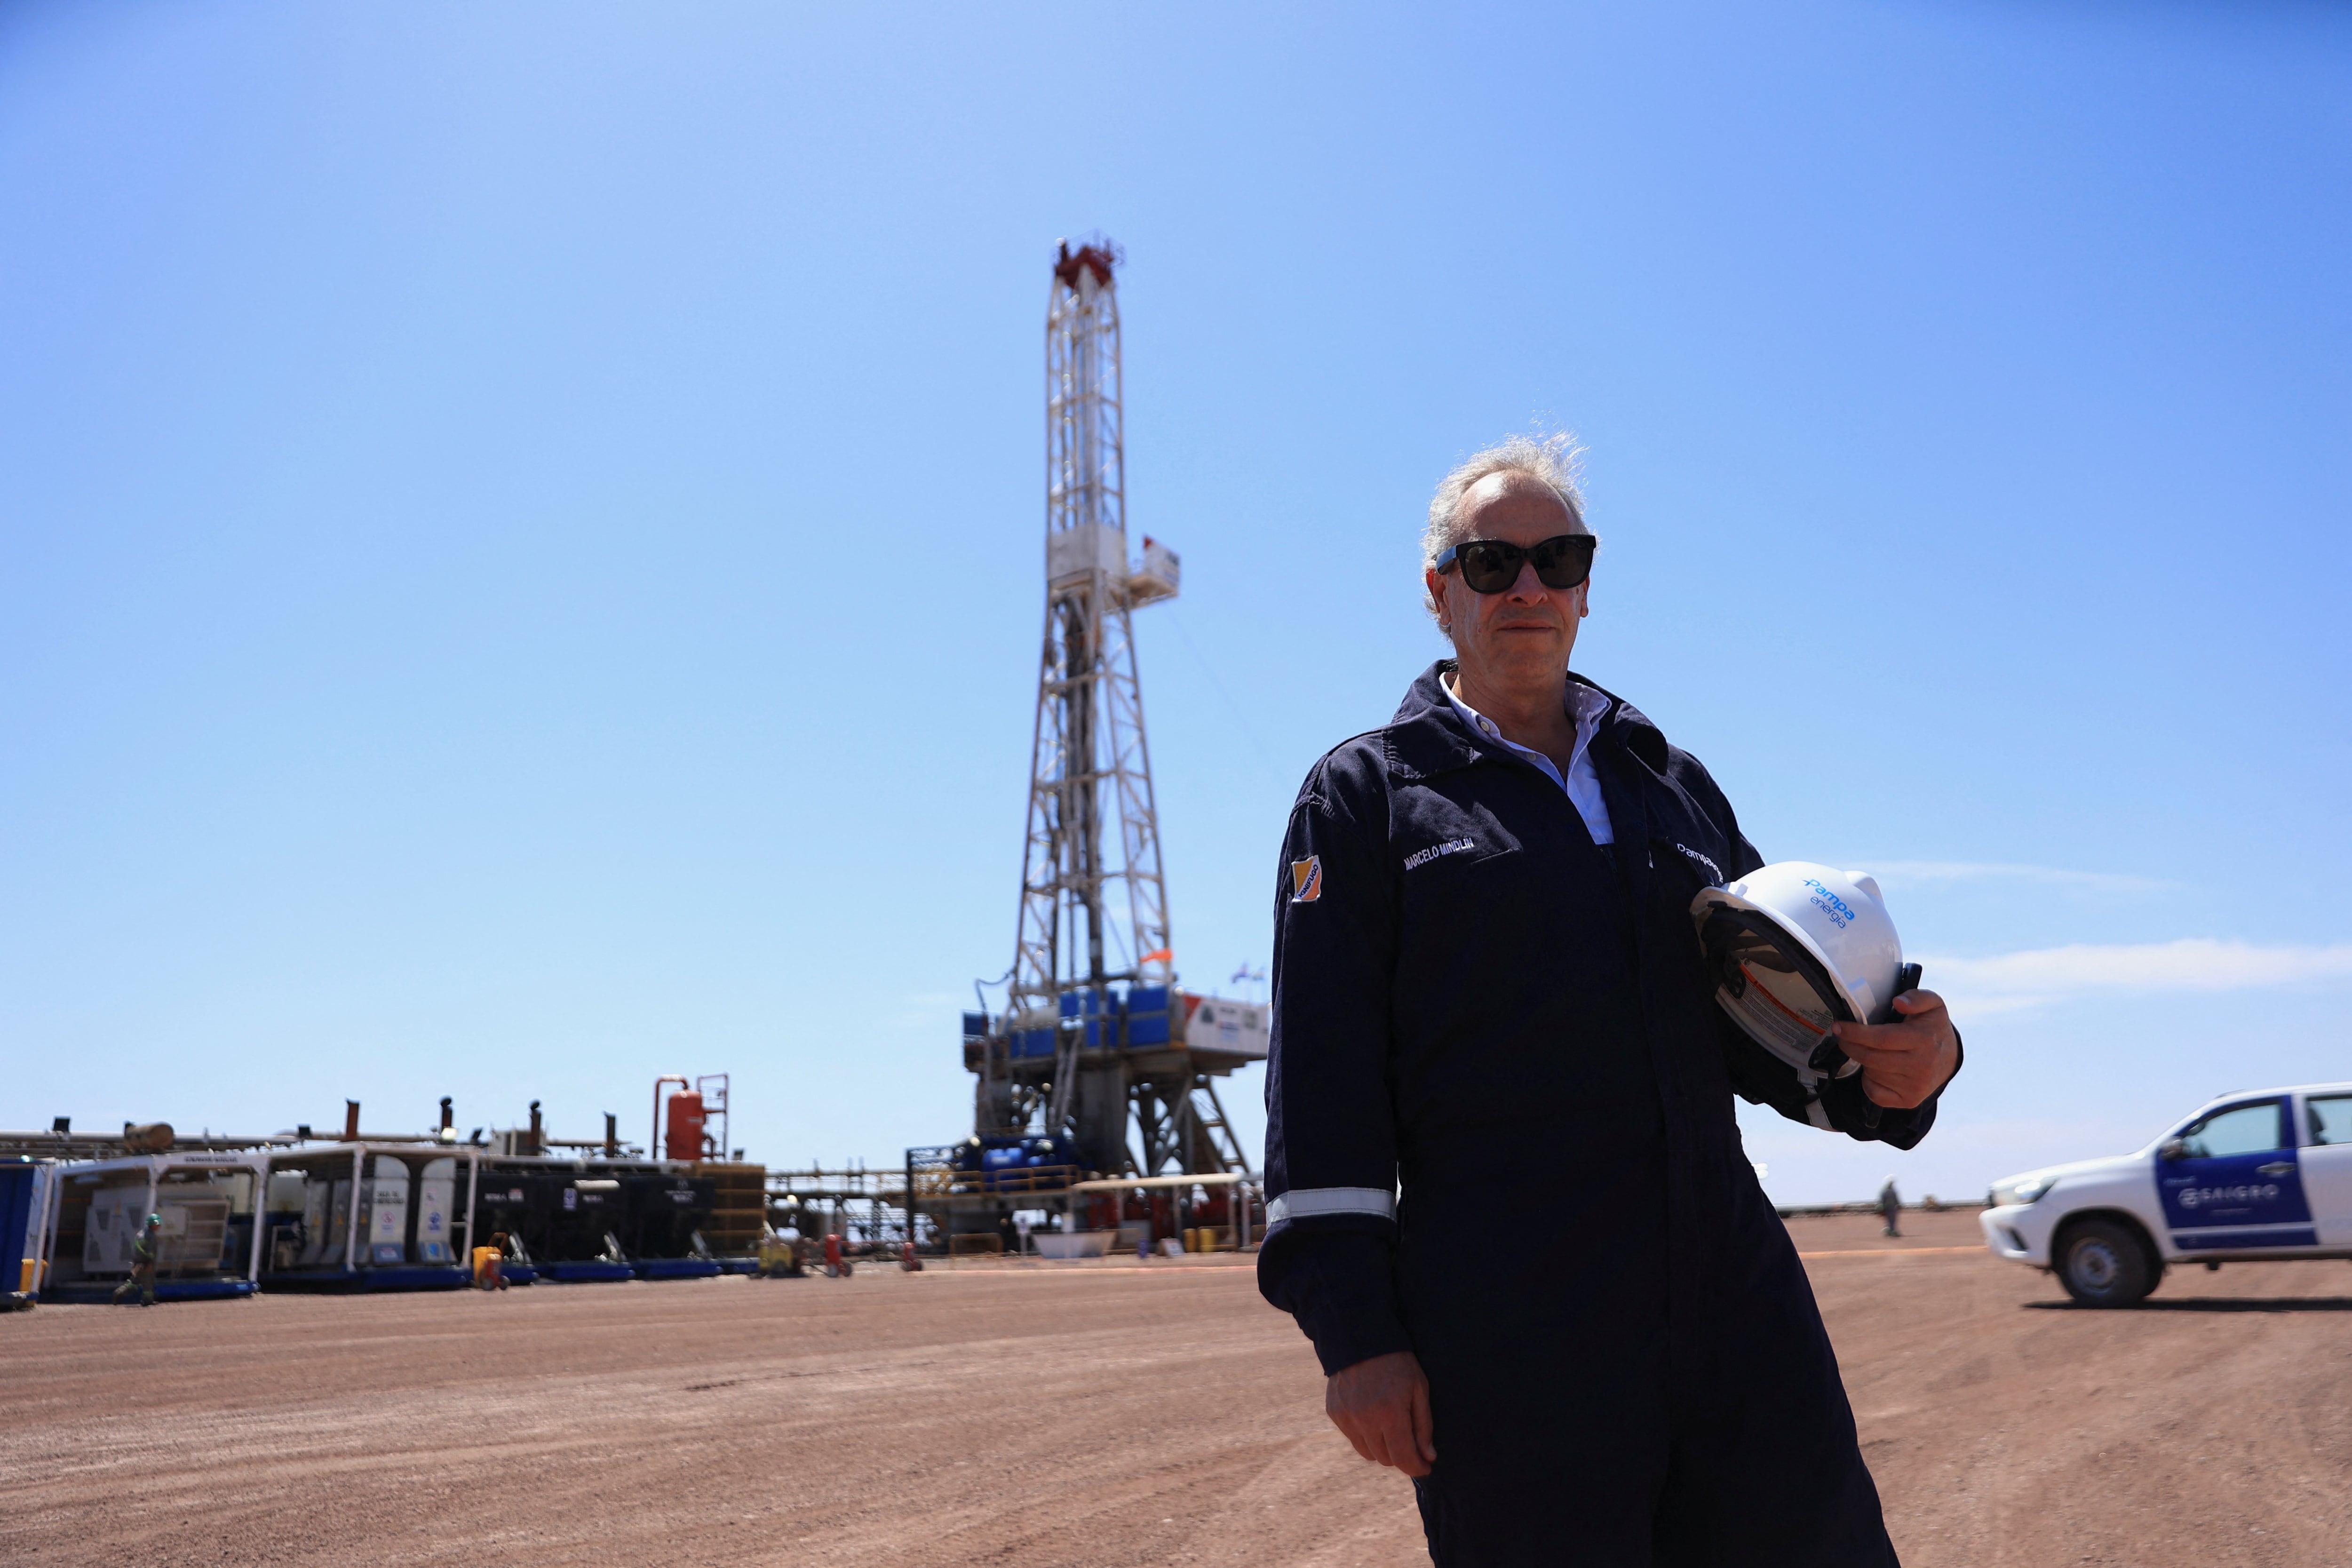
Es el mayor de los tres hijos varones de Marcelo Mindlin, presidente de Pampa Energía y uno de los empresarios más importantes del país, accionista también de las transportadoras energéticas TGS y Transener, de la constructora Sacde y de la cementera Loma Negra, entre otros negocios. Es ingeniero industrial del ITBA, trabajó en Deutsche Bank y antes de Cocos fue director de M&A y estrategia y luego CFO durante tres años en Pampa, donde aún sigue como integrante del directorio y vicepresidente.
— ¿Qué les aportará esta ronda de inversión?
— Primero, institucionalidad: uno de los fondos más importantes de la región va a participar del directorio. Por otro lado, estamos por dar un paso importante en Brasil y Kaszek es muy conocido allá y nos puede abrir puertas para hacer crecer el negocio más rápido.
— ¿Cómo ve la coyuntura argentina?
— Hay que valorar que en los últimos años fuimos uno de los pocos países en el mundo sin déficit fiscal, de hecho tuvimos superávit. Vemos a otros países, incluso vecinos, con problemas de deuda interna justamente por no tener responsabilidad fiscal. Es la primera vez que se logra eso en Argentina en 30 o 40 años. Gracias a esa estabilidad hubo muchas inversiones en sectores relevantes como el energético, y ya se ven los frutos en la balanza comercial. Eso cambia la Argentina que estamos acostumbrados a ver, porque vamos a tener muchos más ingresos de dólares si se sostienen esas inversiones. Los problemas que arrastra el país hace décadas no se resuelven en tres años; hay mucho por hacer todavía.
— Con las elecciones del año que viene en el horizonte, ¿nota algún cambio en el comportamiento de sus clientes? ¿Más cobertura en dólares, más cautela?
— Sí, lo vemos y también en el precio de los activos: bonos y acciones. Y en el riesgo país. El contexto externo influye, pero en Argentina estamos acostumbrados a que el año electoral sea volátil y el mercado se adelanta a eso. La gente empieza a cubrirse y a vender posiciones, y eso explica la caída de activos y la suba del riesgo país que vemos ahora. Era esperable.
— ¿Hasta dónde puede llegar esa volatilidad preelectoral en términos cambiarios?
— Argentina cambió en cuanto a oferta de dólares. Es muy difícil decir qué va a pasar en el futuro, pero es verdad que el Gobierno tiene muchas herramientas para enfrentar una potencial suba de la demanda de dólares.
— ¿Cómo puede afectarle a Cocos ese contexto en términos de liquidez?
— Somos una empresa joven, pero pasamos por todos los contextos desde que arrancamos: pandemia, inflación alta, cepo, salida del cepo, brecha cambiaria. Lo que aprendimos, y es un objetivo que nos pusimos desde el principio, es que el mundo y Argentina son cambiantes y siempre hay volatilidad. Tenemos que estar listos para reaccionar rápido ante cualquier cambio y adaptarnos a cualquier contexto. Con esa idea construimos la compañía en un sector tan volátil como el financiero.
“Hay que valorar que en los últimos años fuimos uno de los pocos países en el mundo sin déficit fiscal, de hecho tuvimos superávit”
— Es hijo de uno de los empresarios más importantes del país. ¿Eso lo ayudó a la hora de armar un negocio propio o no tanto?
— Es imposible decir que no me ayudó, pero en mis primeros años de carrera lo sentía más como un peso, como una obligación de demostrar algo. Admiro mucho a mis padres, y ese es el ejemplo que me puse: tener como vara a Marcelo Mindlin. Después me di cuenta de que tenía una oportunidad espectacular, porque desde que terminé la facultad pude trabajar a su lado, acompañarlo a reuniones, verlo hacer negocios y tomar decisiones. Entré a Pampa muy joven, ocupé posiciones de responsabilidad y pude trabajar con mi viejo, sus socios y los ejecutivos de Pampa, que son los mejores del país. Haber aprendido de ellos y haber visto a uno de los mejores empresarios tomar decisiones, obvio que me sumó.
— ¿Le consulta sobre Cocos?
— Sí, todo el tiempo. Hablamos de Cocos, de Pampa, de los negocios familiares. Está muy presente, pregunta. Llama y sabe todo.
Los socios de Cocos
La historia de Cocos empezó con una cena, en 2018. Ahí se cruzaron por primera vez dos perfiles que se complementaban. Sbdar, correntino, economista de la Universidad Torcuato Di Tella y muy activo en redes sociales, venía de la trastienda del sistema financiero: pasó por la mesa de dinero de Allaria, por el área de fusiones y adquisiciones de Banco Macro y fue jefe de estrategia del BIND. Antes había trabajado en la startup Restorando, hizo un máster en Francia y vivió en Israel entre 2013 y 2015.
De ese primer encuentro surgieron otros y la idea de que había un público joven que operaba cripto pero desconocía las herramientas del mercado de capitales tradicional. En 2020, con la pandemia y la fuga de capitales, el negocio de muchos Agente de Liquidación y Compensación, o ALyC, las viejas casas de bolsa, era ayudar a sacar plata del país. Cuentan que apostaron a lo contrario: ofrecer lo que ya existía en el mercado regulado, pero de forma simple.
“Los problemas que arrastra el país hace décadas no se resuelven en tres años; hay mucho por hacer todavía”
Los hitos se fueron acumulando. Los fondos de Cocos Asset Management pasaron de unos USD 10 millones a más de USD 1.200 millones, y la compañía sumó su tarjeta Mastercard internacional y pagos por Pix en Brasil, un clásico de las vacaciones de los argentinos en ese país. Según los fundadores, está en el podio como operador en volumen de bonos en BYMA. Actuó como colocadora en más de 30 emisiones corporativas por USD 150 millones y sus activos bajo administración superan los USD 2.000 millones.
El golpe de efecto llegó en agosto de 2025: la compra de Voii. Fuentes del mercado la ubicaron en USD 20 millones en efectivo. No era un banco grande, para nada: tenía una sola sucursal, 131 cuentas corrientes y 222 cajas de ahorro, y ocupaba el puesto 60 entre las 74 entidades que lista el BCRA. Pero les dio lo que una ALyC no tiene: poder operar sin depender de otro banco. El BCRA aprobó la operación en junio. Un mes después llegó Brasil, con el acuerdo por Warren, una plataforma fundada en 2017 por Tito Gusmão y Marcelo Maisonnave. Tampoco hubo cifra oficial, pero se habló de unos USD 60 millones, financiados con capital propio.
— Buena parte de los ingresos de una ALyC depende del volumen operado. ¿Qué pasa cuando el mercado está frío o hay un año malo para bonos y acciones?
— Muchas veces los años malos son volátiles, y eso genera mucho volumen. Por ejemplo, en Brasil, después de que ganara Lula —algo que sorprendió al mercado—, el volumen voló. Las acciones y los bonos cayeron esa semana, pero fue casi récord de volumen en el año. Más volatilidad es buena para el negocio de brokerage en términos de volumen, pero tampoco se puede vivir en inestabilidad permanente porque los mercados no crecen de esa manera.
— ¿Después de la compra de Voii, van a tener una marca Cocos Bank con mayor presencia, o van a seguir sumando servicios bajo el mismo formato?
— Ya tenemos los instrumentos de Cocos Bank dentro de la app de Cocos, y la idea es incluir todo ahí, unificado. Hoy, el cliente puede abrir una cuenta bancaria con CBU en nuestro banco, hacer plazo fijo y operar dólar oficial, algo que antes no teníamos. Otro cambio importante, aunque menos visible para el cliente, es que las transferencias van a pasar por nuestro banco y vamos a dejar de depender de terceros.
“La regulación existe para proteger al ahorrista y al inversor. El que no tiene licencia siempre va a querer que todo sea libre, pero por algo existe el regulador”
— ¿Van a prestar dinero?
— Sí, vamos a dar préstamos. Es el negocio propio de un banco que una ALyC no hace. Pero nuestra idea inicial es enfocarnos en empresas y pymes, no en personas. Hoy tenemos más de 2.000 empresas clientes que usan Cocos para administrar liquidez e invertir, y desde el banco les podemos dar la pata de financiamiento. También vamos a incluir cuentas sueldo.
— Tienen cinco años de vida, ¿cómo evolucionó el mercado fintech argentino en este tiempo?
— Hay muchas más compañías, y muchas más enfocadas en inversiones. Cuando arrancamos, el producto fintech principal era la billetera y algo de cripto. Hoy hay mucha más competencia en inversiones, y tiene que ver con lo que hicimos nosotros: cuando empezamos, muchos decían que no tenía sentido hacer un bróker para el minorista en Argentina, que nunca sería rentable. Demostramos lo contrario, y ahora muchos competidores que dejaban de lado las inversiones le están poniendo foco. Eso hace que el desafío sea todavía mayor.
— ¿Qué falta en términos regulatorios?
— Como banco y ALyC estamos doblemente regulados. Ahora que conozco otros mercados de la región, puedo decir que Argentina está muy avanzada en regulación fintech y finanzas digitales. Todo funciona bastante bien, hay reglas claras. Siempre estuvimos del lado de la regulación: si hace falta una licencia para hacer algo, está perfecto, esas son las reglas del juego. La regulación existe para proteger al ahorrista y al inversor, no para molestar a nadie. El que no tiene licencia siempre va a querer que todo sea libre, pero por algo existe el regulador.
“Vamos a dar préstamos, pero nos vamos a enfocar en empresas y pymes, no en las personas”
— ¿Qué los diferencia de otras fintechs como Mercado Pago o Ualá, que también son banco (o están por serlo) en el país y otros de la región?
— Siempre nos enfocamos en dar herramientas de ahorro e inversión, tanto a personas como a empresas. Es verdad que ofrecemos soluciones de pago para mejorar la experiencia, pero nuestro foco es ser un banco de inversiones, donde la gente confíe y gestione su patrimonio y liquidez. También participamos en emisiones de obligaciones negociables de empresas, como colocadores, y este año somos uno de los jugadores más relevantes en ese rubro. Eso nos diferencia de una wallet o un banco digital con foco más transaccional.
— ¿Cómo vivieron desde Cocos la tensión de los últimos meses entre clientes y entidades bancarias y no bancarias por la mora?
— Por suerte, desde afuera. Cambió mucho la dinámica: las tasas y la inflación bajaron muy rápido, y estas compañías estaban acostumbradas a prestar en un entorno de inflación creciente y sueldos que ajustaban con ella. De repente las condiciones cambiaron y esas tasas se volvieron insostenibles para muchos deudores, sean personas, familias o empresas. Eso generó que la mora llegara a un récord histórico en Argentina. Entiendo que en los últimos meses la situación se empezó a acomodar. Prestar en Argentina es un negocio muy difícil, por eso queremos empezar enfocándonos en empresas, especialmente las que son parte de nuestro ecosistema.
— ¿En cinco años cree que Cocos será más un banco que se parece a una fintech o una fintech que se parece a un banco?
— No me gusta tanto catalogarnos como fintech. Cocos ya es más que eso, pero tampoco creo que vaya a parecerse nunca a un banco tradicional. Por esencia nunca lo seremos. Si tengo que elegir, diría que somos una fintech con licencia bancaria: por el estilo, la forma de comunicar, el tamaño, la cantidad de gente, cómo laburan los equipos. Aunque con el tiempo los bancos también van a ser distintos, todo va a ir mutando. De hecho, los bancos ya tratan de parecerse a las fintech: no les queda otra, la tecnología y la demanda de los usuarios los llevan a eso.