La baja de las tasas de retorno del Tesoro de Estados Unidos, clave para la Argentina porque su cotización marca el rumbo de la deuda local, duró un día. El viernes retomaron el alza y los mercados de futuro la ubicaban en 5,28 por ciento.
Al mismo tiempo apareció otra amenaza para la inflación: en el norte de EE.UU. la gente había postergado el almacenamiento de gasoil para calefacción porque se avecinan las bajas temperaturas. Fue una mala decisión. El combustible continuó en alza y a esta altura está 110% arriba de los precios del año pasado y empezaron a comprar. Los gastos de calefacción en invierno son allí muy elevados y este año consumirán buena parte de los ingresos. Y los salarios ya están soportando la caída que les acarrea el aumento de las tasas hipotecarias y de los alquileres, unido a la baja de los precios de los inmuebles. Es decir, están pagando cuotas hipotecarias más caras por propiedades que valen menos que cuando la compraron. Con esta situación una nueva suba de tasas está asegurada. La única duda es si será en octubre o diciembre.
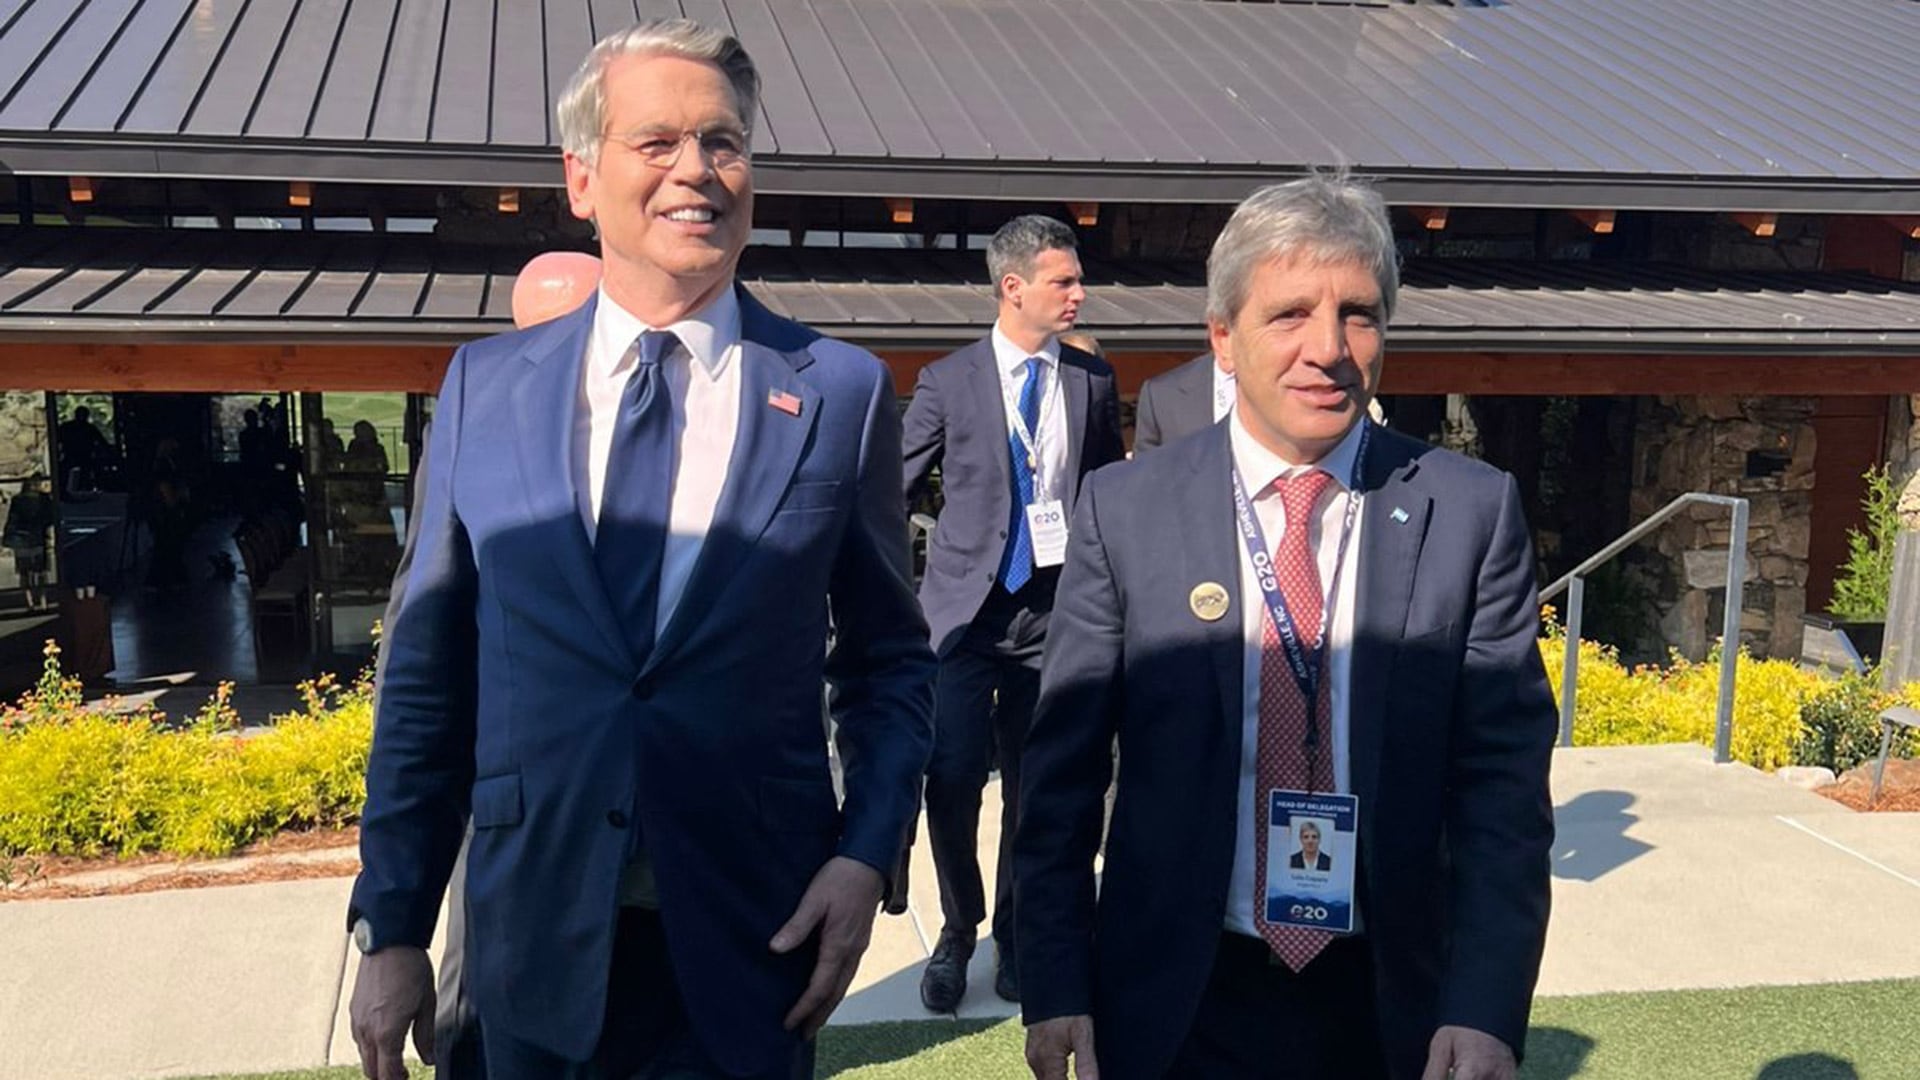
Las consultoras locales hicieron centro en la deuda como problema a futuro. Pero, claro, la tasa de la deuda va de la mano del futuro electoral, por eso las elecciones de Brasil son clave y también los anuncios del Secretario del Tesoro, Scott Bessent, que no descartó apoyar a la Argentina con divisas en el caso de que el mercado se vuelva netamente comprador por la incertidumbre electoral.
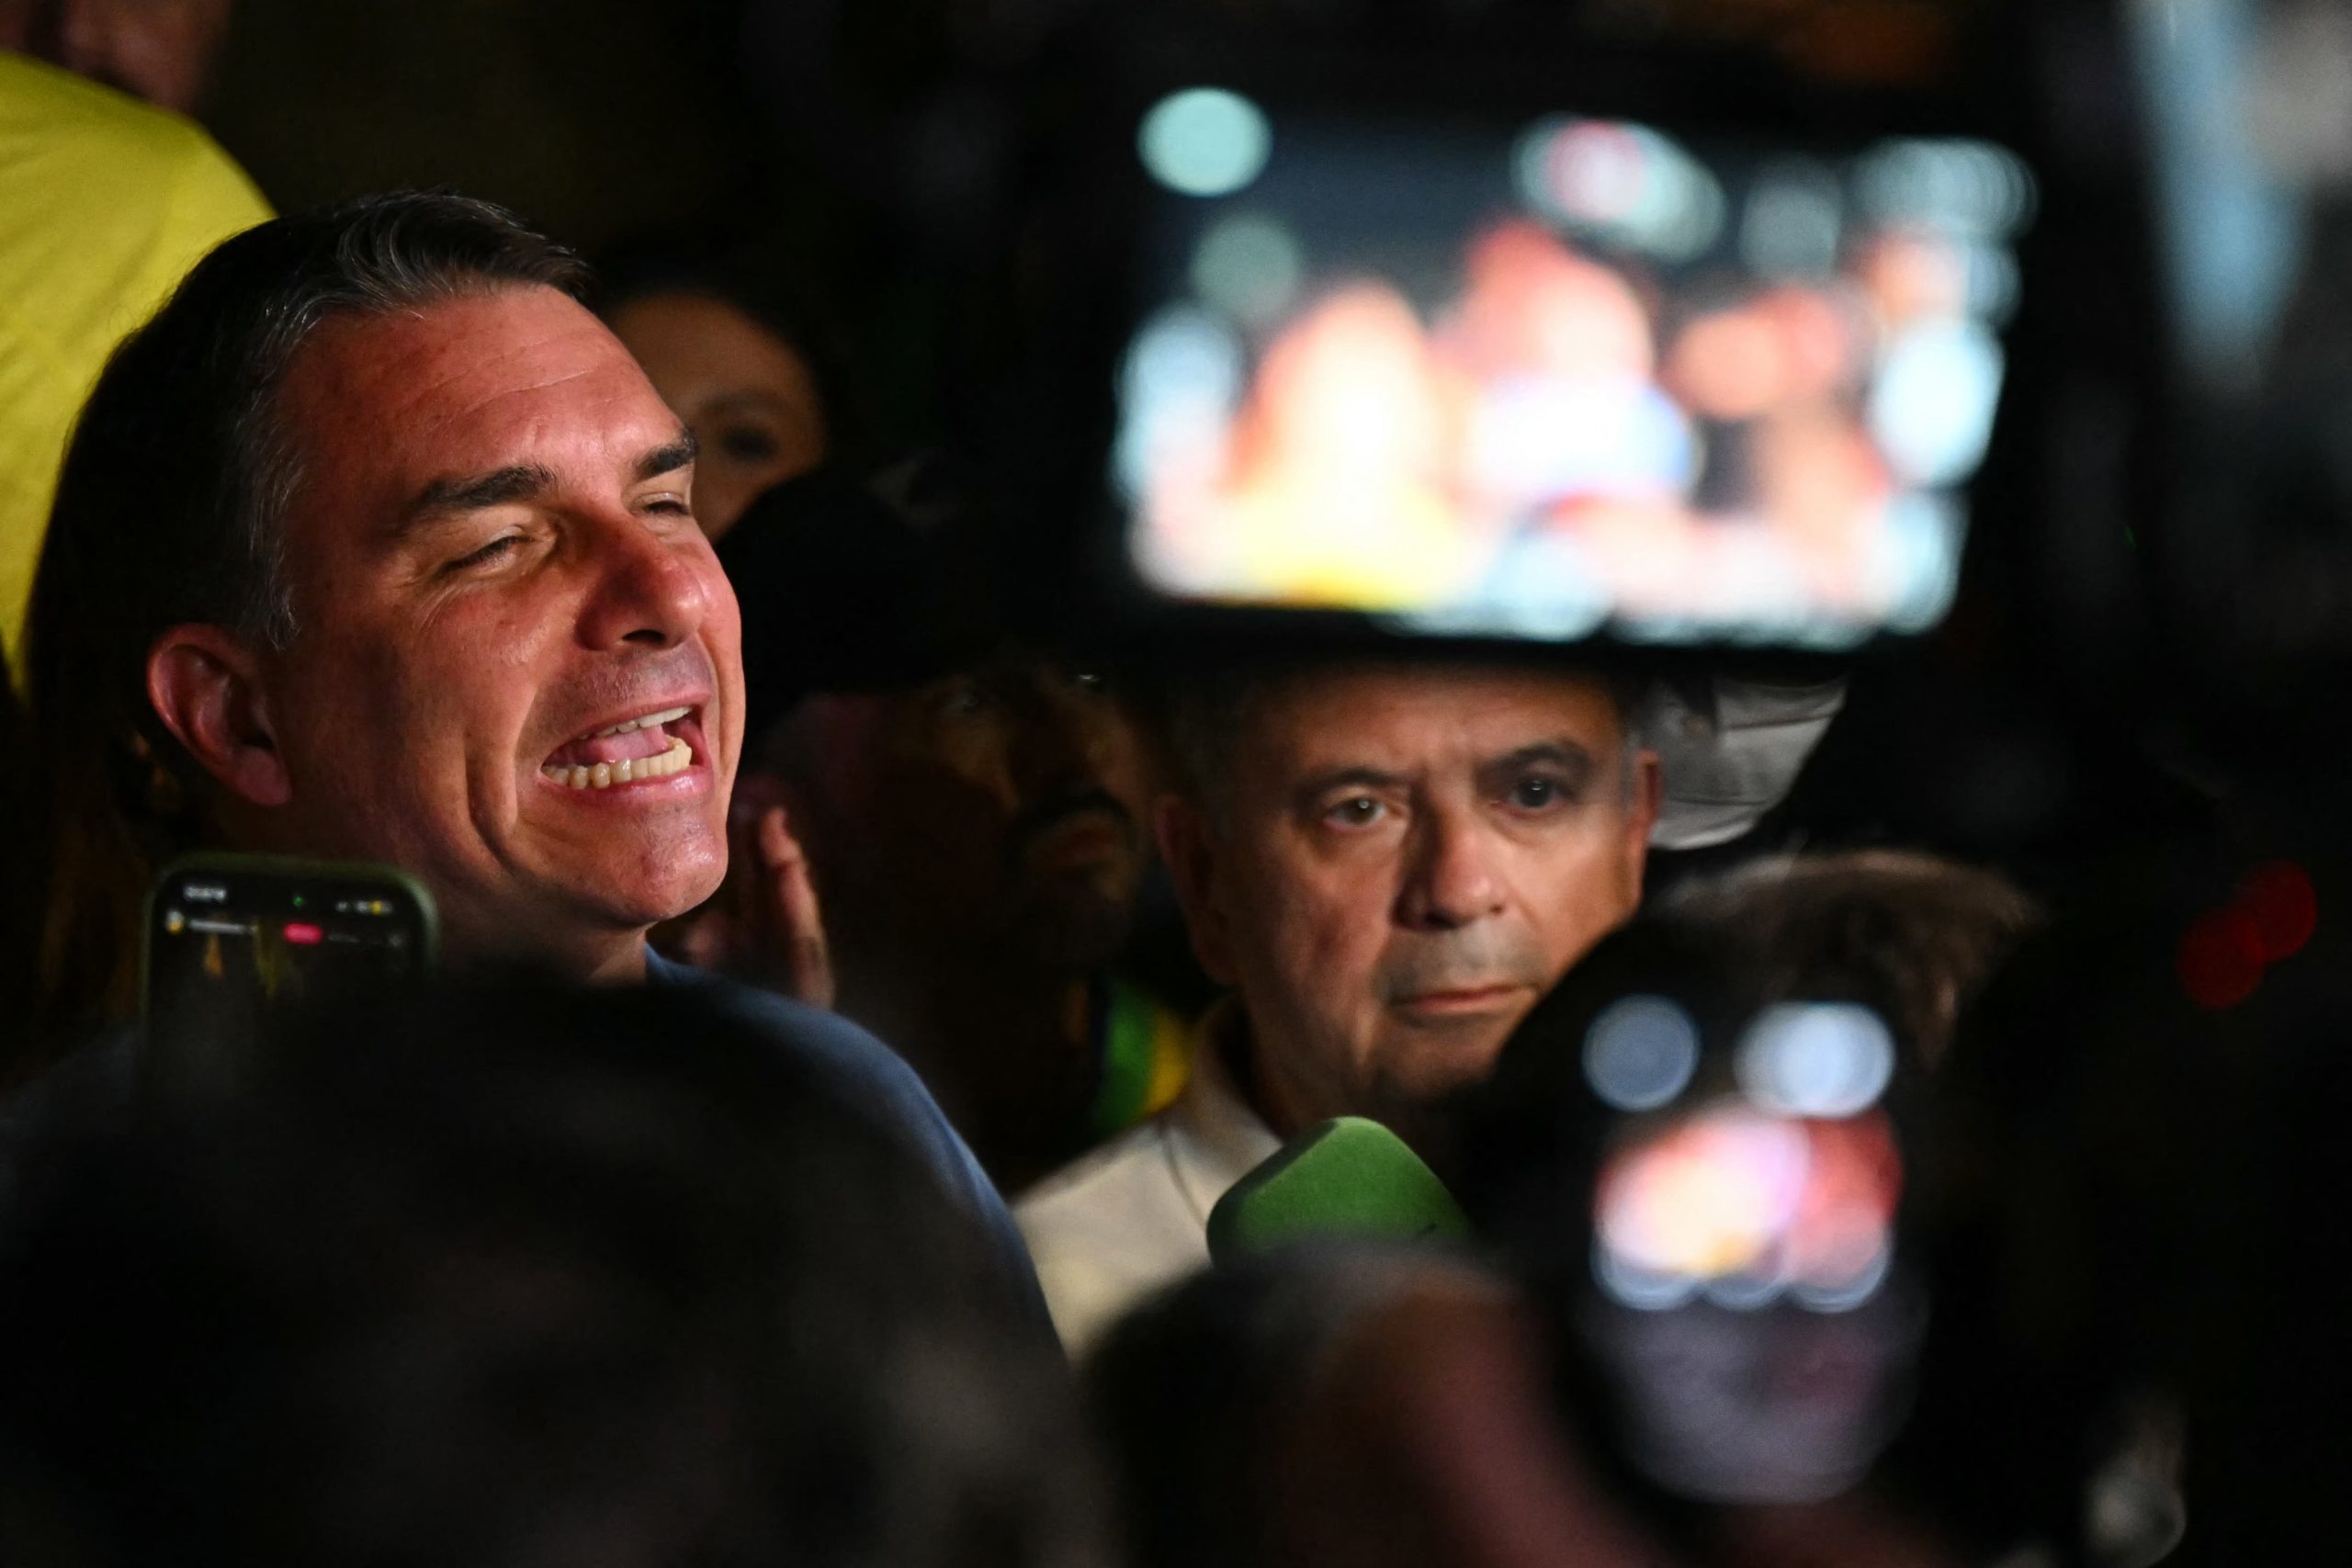
Estos fueron los análisis de las principales consultoras de la Argentina. Algunas no emitieron sus informes por la incertidumbre que agregan las elecciones de Brasil. Los últimos datos indican que el ETF que representa a Brasil, en el mercado overnite, a pesar de que no logró superar el 50% en primera vuelta, subía 8%, clara señal de que los inversores internacionales están a favor de un cambio de gobierno y le asignan chances a un triunfo de Flavio Bolsonaro en segunda vuelta. Las acciones de Petrobras subían un 4 por ciento.
Entre las pálidas, indicios optimistas
El informe de EconViews, la consultora que dirige Miguel Kiguel, señaló que “en medio de las pálidas empezaron a aparecer algunos indicios que dan algo de optimismo para el último trimestre del año. El primero está en las reservas. Septiembre fue el mes en que el Banco Central compró menos dólares en el año, USD 566 millones, algo esperable porque históricamente es una época en la que suele vender. Lo interesante es que USD 323 millones de ese total llegaron en los últimos tres días del mes, lo que anticipa una mayor oferta de dólares para los próximos meses. Esos dólares vendrían por varios lados. Se esperan mayores flujos financieros por colocaciones de Obligaciones Negociables (ONs), bonos provinciales y préstamos en dólares, que volvieron a acelerarse. Además, todavía queda bastante cosecha por vender y las perspectivas para el trigo, que se comercializa en diciembre, son muy buenas. A esto se suma un petróleo que sigue cerca de USD 100 el barril y un saldo energético que volverá a crecer con las importaciones de gas del invierno terminadas. Si se da este escenario, el Gobierno debería aprovechar para comprar unos USD 3.000 a 4.000 millones en lo que resta del año. Sería una señal que traería algo de calma a los inversores, porque con el mercado de deuda cerrado el Tesoro va a tener que comprar parte de esos dólares para pagar los vencimientos de 2027”.
El informe destacó un segundo indicio, del lado más crítico, el nivel de actividad. “Después del palazo de julio, los datos anticipados muestran un rebote en agosto con bastantes más verdes que rojos, sobre todo en industria y comercio. Seguramente no alcance para compensar toda la caída, pero los primeros datos de septiembre apuntan a que el rebote continúa, con buenos números en la recaudación vinculada a la actividad (lo que también da aire en lo fiscal), la confianza del consumidor y la venta de autos. Esta incipiente recuperación del consumo viene de la mano de la baja de la inflación y una leve mejora del salario real. La actividad sigue mostrando mucha volatilidad de corto plazo, pero con una mirada más amplia se ve relativamente estancada, con un consumo algo más firme que la producción en los últimos meses. El crédito todavía no tracciona. A esto se sumó una semana positiva en lo político con el Argentina Week en París, donde Milei se mostró con 13 gobernadores “amigos” y dio una señal de gobernabilidad. En lo económico, el Gobierno consiguió anuncios de inversión por unos USD 27.000 millones, principalmente en energía y minería. Habrá que ver cuánto de eso se concreta, pero es una bocanada de aire fresco. Aun así, el riesgo país siguió subiendo y cerró la semana en 650 puntos. El endurecimiento del contexto externo, con la tasa del Tesoro estadounidense a 10 años por encima de 5,20% y un dólar más fuerte a nivel global, complica a todos los emergentes y le pega de lleno a la Argentina”.

EconViews destacó también que en la última semana “también sufrieron países de calificación similar como Bolivia y Ecuador. Dentro de este shock de tasas internacionales, el tipo de cambio se mantuvo estable y el BCRA compró reservas, algo no menor. La mejora de estos indicadores es incipiente y habrá que ver si se sostiene en el tiempo, pero al menos da algo de esperanza después de meses difíciles y con un mundo que no ayuda. Si se consolida, puede ser la base para que el riesgo país vuelva a bajar y para entrar a 2027 con una economía más sólida”.
Reaccionó la recaudación
F2 que dirige Andrés Reschini indicó que en septiembre la recaudación tributaria “creció en términos reales 3,7% respecto del mismo mes del año anterior y un 2,2% contra agosto. En el interanual los Derechos de Exportación (DEX) crecieron 49,5% debido a la baja temporal a los productos agrícolas en 2025. Mejoró IVA DGI (consumo) pero cayeron créditos y débitos, veremos qué sucede con este tributo luego de la eliminación de la posibilidad de elusión vía comitentes”.
El informe señaló que el gobierno “tuvo algo más de recursos en septiembre y también mejoró en acumulado de 12 meses. Si se confirma que se logró por mejor nivel de actividad será una buena noticia, de lo contrario será una carga más para la actividad y esto puede tener impacto negativo en el apoyo social”.
Sobre la influencia del dólar la consultora advirtió que la divisa “se fortaleció en el mes contra la gran mayoría de las divisas de emergentes. Sin embargo, el real brasileño se fortaleció contra el dólar estadounidense y el peso argentino fue la segunda moneda más fuerte (o menos debilitada) contra el dólar entre las principales divisas de la región y eso hace que el Tipo de Cambio Real Multilateral se mantenga relativamente estable, algo que venimos señalando hace tiempo. El volumen de oferta fue fluido para septiembre con la ayuda del agro que liquidó unos USD 3.228 millones (según CIARA – CEC) y en la última rueda del mes se negociaron en Mercado Libre de Cambios (MLC) USD 1.034 millones que es el segundo mayor registro desde que asumió Javier Milei. Esto dejó espacio para que el BCRA compre USD 160 millones sin presionar al tipo de cambio y de esta manera las compras del mes ascendieron a USD 473 millones. De todos modos, este es el menor acumulado mensual para lo va de 2026 y el mercado sigue de cerca el ritmo de compras. Pero en la vista semanal las compras fueron de USD 369 millones, el mayor monto en 11 semanas con la menor compra diaria (USD 11 millones) siendo mayor a la más alta de la semana anterior, lo que podría indicar que la autoridad monetaria logró pisar el acelerador en este sentido, algo que el mercado le estaba reclamando de algún modo, ante las dificultades para colocar deuda en dólares tanto offshore como onshore. El interés abierto en futuros cerró septiembre en casi USD 3.500 millones contra 3.438 millones de fin de agosto y teniendo en cuenta que el mercado de cambios tiende a ampliarse, es probable que la posición corta de BCRA se mantenga en un nivel muy bajo lo que le dejaría prácticamente todo el poder de fuego disponible para intervenir en caso de considerarlo necesario. Tampoco hubo saltos desmedidos en el interés abierto en el inicio de octubre ni en los volúmenes operados en la rueda de soberanos dollar linked, lo que nos conduce a pensar que el mercado sigue sin inquietarse por eventuales tensiones cambiarias y las compras de BCRA no habrían exigido un mayor grado de participación oficial del lado de la oferta en los mercados de cobertura cambiaria”.

Para F2 “un triunfo de Bolsonaro, el candidato de la derecha, afín al gobierno de EE.UU. puede generar, en principio, mayor flujo de capitales, fortalecimiento del real y la expectativa de mayores acuerdos estratégicos con la Argentina por el alineamiento ideológico de sus líderes teniendo como efecto inicial un efecto positivo sobre el peso y algo de impulso en los activos locales”.
De bonos, de votos y de dólares
Por su parte, la consultora 1816 se enfocó en la deuda. “Si bien la renta fija viene floja en todo el mundo, los bonos argentinos se destacaron por su mala performance. La tasa del GD35 en Nueva York subió 280 puntos básicos desde julio y a los Bonares les fue peor: la tasa del A029 contra MEP (referencia del mercado primario) saltó 400 puntos básicos, en parte por rescates de Fondos Comunes de Inversión (FCI) ¿A qué le teme el mercado? La respuesta es unívoca: a que los datos económicos afecten la imagen de Milei”.
El informe continuó opinando que “las dos preguntas más relevantes para la deuda son:
- ¿Qué chances tiene la reelección?
- ¿Qué valen los bonos si gana el PJ?
Según 1816, “las chances de Milei siguen pareciendo altas hoy, dado el apoyo a oficialismo (Indice de confianza en el Gobierno del 26 de septiembre en mínimos de gestión, pero superiores a los de cualquier otro Presidente a esta altura desde Néstor Kirchner) y la imagen de la oposición. Respecto a la segunda pregunta, dada la herencia que habrá en diciembre 2027 (superávit primario y un presente increíble para energía y minería), cualquier programa que incluya una reestructuración sería un error no forzado, en nuestra opinión. Pero le tememos a dos cosas:
- Que, dada la reputación del PJ, el mercado lleve rápido los bonos a una zona (¿USD 50?) que termine en una renegociación (profecía autocumplida)
- Que, incluso con voluntad de pago, una futura administración peronista encare una agenda de medidas (que incluyan un cepo fuerte y, por ende, dificultad para acumular reservas) que limiten mucho la capacidad de pago”.

La consultora opinó que la Argentina “no tiene un problema de stock de deuda (la neta del Tesoro es de apenas 35% del PBI) y tiene superávit primario (casi inédito en todo Latinoamérica), pero, dada la falta de reservas, para poder servir la deuda en 2028-2031 se necesitará rollover (algo que damos por hecho si Milei reelige) o grandes compras del BCRA/Tesoro (energía generará dólares, pero para que se queden el programa económico debe ayudar)”.
Anoche, en el overnite, las Bolsas de Nueva York operaban en verde porque esperan avances en las conversaciones de paz con Irán. El petróleo Brent bajaba 0,60% a USD 102,11 por barril. También subía el oro a USD 4.184 (+0,55%) y el dólar caía levemente. La reacción del mercado de hoy reflejará el resultado de la elección de Brasil, por lo que se espera una rueda positiva para bonos y acciones.,